Rémunération du dirigeant de SRL en Belgique : repères clés
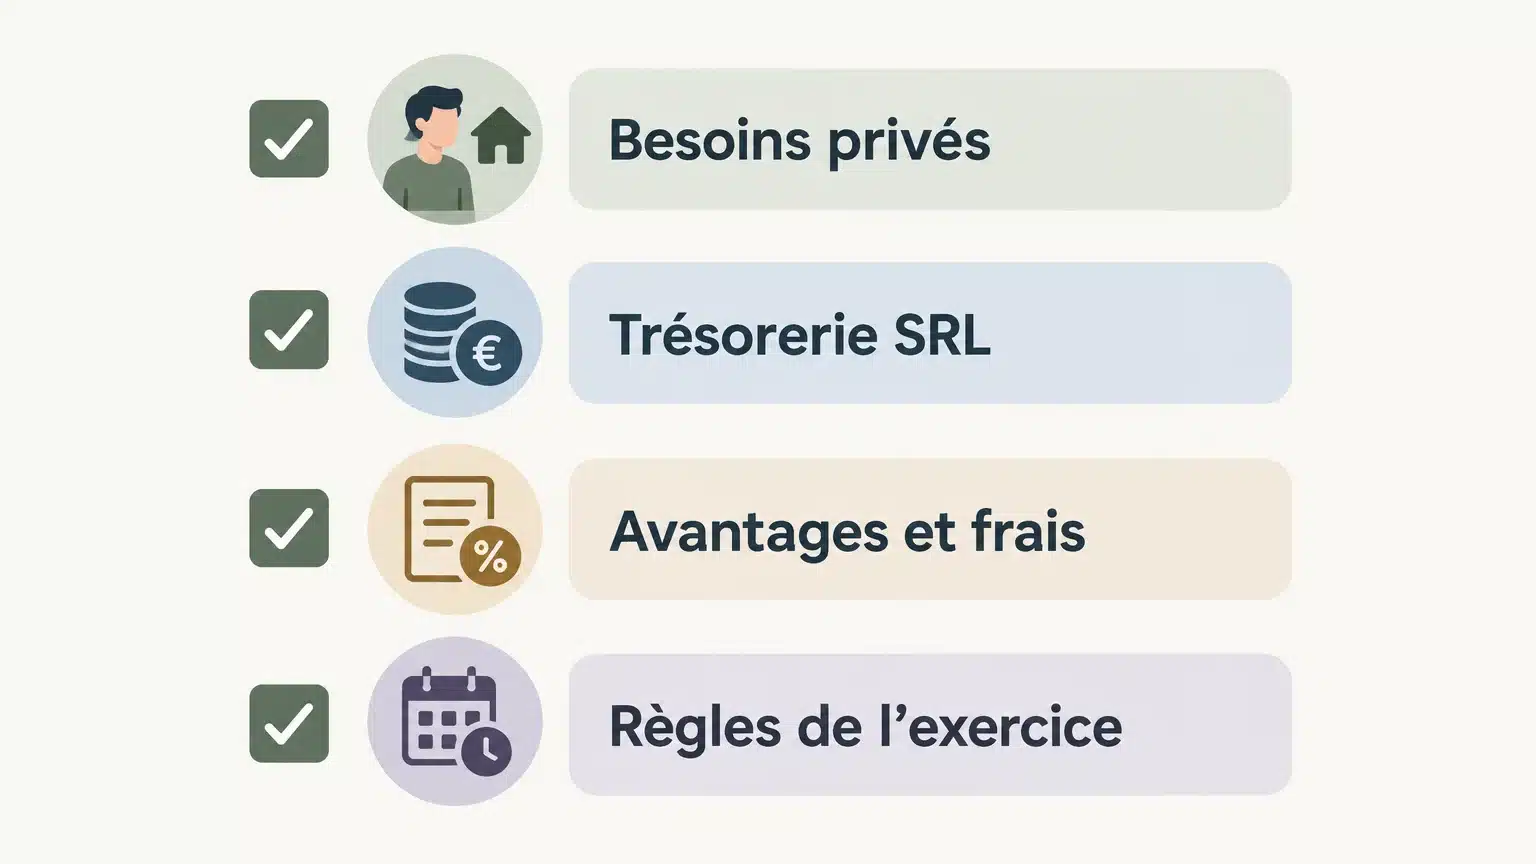
Résumé : La rémunération d’un dirigeant de SRL peut associer une rémunération en espèces et certains avantages liés à l’activité. Pour décider du montant et de la structure appropriés, examinez les conséquences fiscales, les retenues applicables, vos besoins privés et la trésorerie de la société. Les règles et seuils pouvant évoluer, vérifiez ceux qui correspondent à l’exercice concerné.
Quel montant la société peut-elle vous verser sans fragiliser sa trésorerie ni compliquer votre situation fiscale ? La réponse dépend de vos besoins privés, de l’activité de la SRL et des éléments qui composent votre rémunération. Pour éclairer les arbitrages entre rémunération et distribution de bénéfices, notre page sur la rémunération et les dividendes du dirigeant apporte un éclairage complémentaire. À Bruxelles et en Wallonie, ces décisions méritent d’être préparées plutôt que prises au fil des retraits.
La rémunération d’un dirigeant de SRL ne se résume pas toujours à un virement mensuel. Il faut distinguer les montants en espèces, les avantages éventuellement imposables et les remboursements de dépenses liées à l’activité. Le traitement dépend de la nature de chaque élément et de la situation du dirigeant. Des articles anciens peuvent aussi présenter des montants qui ne correspondent plus à l’exercice visé : mieux vaut vérifier les règles avant d’arrêter une décision.
Que recouvre la rémunération d’un dirigeant de SRL ?
Pour un dirigeant, le point de départ consiste à répertorier ce que la société paie ou met à disposition. La rémunération en espèces peut être régulière ou variable. Certains avantages accordés par l’entreprise peuvent aussi constituer un revenu professionnel imposable. Le SPF Finances inclut notamment les avantages de toute nature dans les revenus professionnels et explique leur traitement dans sa rubrique sur les revenus professionnels.
Un remboursement de frais professionnels n’est pas automatiquement équivalent à une rémunération. Pour éviter les confusions, gardez une trace distincte des montants versés, des avantages accordés et des dépenses liées à l’activité. La nature de la dépense, ses justificatifs et son lien avec les besoins de la société comptent. En cas de doute, ne qualifiez pas un montant de remboursement simplement parce qu’il a été transféré au dirigeant.
Cette distinction est utile pour suivre à la fois le net perçu et le coût supporté par la société. Elle permet aussi de préparer les informations nécessaires à la déclaration et aux documents fiscaux. Les paramètres personnels, comme les autres revenus ou la situation familiale, peuvent influencer le résultat final : un montant brut identique ne garantit donc pas le même net pour tous les dirigeants.
Comment fixer un montant adapté à la société et au dirigeant ?
Imaginez une SRL qui connaît une croissance rapide, mais dont les encaissements varient fortement d’un mois à l’autre. Fixer la rémunération uniquement en fonction d’un besoin privé immédiat peut laisser trop peu de marge pour les charges, les investissements ou les périodes plus calmes. Un budget prévisionnel aide à comparer plusieurs montants et à vérifier leur effet sur la trésorerie avant de les mettre en place.
La société doit également tenir compte du précompte professionnel lorsqu’elle paie ou attribue des revenus qui y sont soumis. Le SPF Finances précise que ce précompte est un acompte imputable sur l’impôt du bénéficiaire et indique les règles de calcul applicables en 2026 dans son outil de calcul du précompte professionnel. Le montant retenu n’est donc pas, à lui seul, une mesure définitive de l’impôt annuel dû.
Avant de modifier un montant, comparez les besoins privés, les liquidités disponibles et les obligations de la société. Pour ses clients, notre accompagnement comptable et fiscal comprend des conseils sur la rémunération, une lecture des chiffres et une revue avant clôture. Cela permet de préparer les décisions à partir des données de la SRL, sans supposer qu’un même arbitrage convienne à toutes les situations.
Quels avantages et frais faut-il examiner séparément ?
Une voiture de société, un ordinateur ou une connexion mis à disposition pour un usage également privé peuvent soulever la question d’un avantage de toute nature. Le SPF Finances indique qu’un tel avantage accordé à un dirigeant constitue un revenu professionnel imposable, qu’il doit être repris sur la fiche fiscale 281.20 et qu’il est soumis aux règles du précompte professionnel. Les détails d’évaluation varient selon l’avantage : consultez la définition des avantages de toute nature.
En pratique, inventorie les biens et services payés par la société, puis distingue leur usage professionnel et privé. Conserve les factures et les informations utiles pour expliquer l’utilisation retenue. Pour un abonnement téléphonique lié à l’activité, par exemple, le fournisseur peut être inscrit dans le dossier comptable : www.clicfone.com. Ce lien ne détermine pas le traitement fiscal ; c’est la situation réelle et la qualification correcte de l’avantage qui importent.
Les avantages ne sont pas une solution automatique pour augmenter le net. Leur intérêt dépend de leur usage, de leur valorisation et de leur traitement dans la société comme chez le dirigeant. Pour approfondir ce sujet, consultez aussi notre page sur les avantages de toute nature pour un dirigeant.
Comment comparer rémunération, dividendes et pension complémentaire ?
Une fois les éléments de rémunération recensés, comparez-les sans confondre les besoins auxquels ils répondent. Le revenu disponible à court terme, la trésorerie conservée par la société et la préparation de la pension sont des objectifs différents. Une simulation devrait présenter les hypothèses séparément et montrer leur effet global, plutôt que de comparer uniquement le montant versé sur le compte privé.
Le dividende et la rémunération du dirigeant ne sont pas interchangeables par simple choix d’intitulé. Leur traitement, les conditions d’une éventuelle distribution et le calendrier doivent être vérifiés pour la situation de la SRL. Pour examiner le mécanisme VVPR-bis et dividendes, évitez de vous fier à un taux isolé sans vérifier les règles applicables à la distribution envisagée.
La pension complémentaire répond à un horizon différent de la rémunération immédiatement disponible. L’EIP peut faire partie des pistes à étudier, mais sa pertinence doit être évaluée avec les autres éléments du dossier. Notre page sur l’EIP en Belgique permet d’approfondir ce mécanisme sans présumer qu’il convient à chaque dirigeant.
Quels contrôles effectuer avant de valider votre rémunération ?
Avant une décision ou une clôture, rassemblez les montants versés, les avantages éventuels et les justificatifs de frais. Vérifiez ensuite que les documents comptables et les informations fiscales reflètent la nature réelle de chaque élément. Enfin, comparez les hypothèses retenues avec la trésorerie prévisionnelle et les besoins personnels du dirigeant.
Le montant minimum éventuellement lié à un régime fiscal est un point à vérifier avec attention. Ne reprenez pas mécaniquement un chiffre trouvé dans une publication ancienne : vérifiez le texte applicable à l’exercice concerné et les conditions qui s’appliquent à votre SRL avant d’ajuster la rémunération. Si le résultat dépend d’hypothèses encore incertaines, demandez une simulation adaptée plutôt que de conclure à partir d’un seuil isolé.
Pour les entrepreneurs à Bruxelles et en Wallonie, nous pouvons examiner ces éléments dans un accompagnement récurrent : un expert-comptable dédié lit les chiffres de la société, échange sur la rémunération et formule des recommandations avant la clôture. Les formules comprennent 6, 12 ou 18 heures par an et 2, 4 ou 6 points de pilotage, selon la formule choisie.
Décider avec une vision d’ensemble
Une rémunération pertinente doit rester cohérente avec les besoins du dirigeant, la trésorerie de la société et le traitement fiscal de chaque élément. Distinguez rémunération en espèces, avantages et frais, puis vérifiez les règles applicables à l’exercice avant de comparer salaire, dividendes ou pension complémentaire. Une simulation fondée sur vos chiffres donne des repères plus utiles qu’un montant repris d’un article ancien. À Bruxelles et en Wallonie, cette approche aide à préparer une décision adaptée à la réalité de votre SRL.
Faites le point sur les chiffres de votre SRL
Lorsque plusieurs formes de rémunération et avantages coexistent, il est utile de disposer d’une lecture claire des comptes avant de décider. Nous accompagnons les dirigeants avec un expert-comptable dédié, des conseils sur la rémunération et l’optimisation fiscale, ainsi qu’une revue avant clôture. Notre équipe accompagne des sociétés à Bruxelles, Zaventem et en Wallonie.
Nos experts-comptables et conseils fiscaux certifiés ITAA s’appuient sur une expérience cumulée de plus de 30 ans. Selon la formule choisie, l’accompagnement comprend 6, 12 ou 18 heures par an et 2, 4 ou 6 points de pilotage. Pour examiner votre situation dans le cadre de notre service de tenue comptable et fiscale, préparez vos données comptables et vos questions sur les éléments versés par la société.
Questions fréquemment posées
Existe-t-il un montant unique à verser à un dirigeant de SRL ?
Le montant dépend notamment des besoins du dirigeant, des résultats et de la trésorerie de la société. Certaines conditions fiscales peuvent aussi intervenir, il faut donc vérifier les règles applicables à l’exercice concerné.
Comment distinguer le montant brut du montant net ?
Le net dépend des retenues et de la situation fiscale personnelle du dirigeant. Le précompte professionnel est un acompte, il ne suffit donc pas à déterminer seul le résultat final.
Une voiture mise à disposition peut-elle compter dans la rémunération ?
Un usage privé peut constituer un avantage de toute nature imposable. Son évaluation dépend des règles applicables au véhicule et à la situation concernée.
Faut-il comparer rémunération et dividendes ?
Oui, si la société et le dirigeant envisagent les deux possibilités. Leur traitement et leurs conditions étant différents, comparez-les sur la base des règles en vigueur et des chiffres de la SRL.
Quel accompagnement Parlons Compta propose-t-il aux dirigeants ?
Nos formules récurrentes donnent accès à un expert-comptable dédié et à des conseils sur la rémunération et l’optimisation fiscale. Elles comprennent aussi une lecture des chiffres et une revue avant clôture, avec un volume d’heures et de points de pilotage qui varie selon la formule.