Recharge à domicile de voiture de société : tarif officiel du remboursement pour le 4ème trimestre 2026
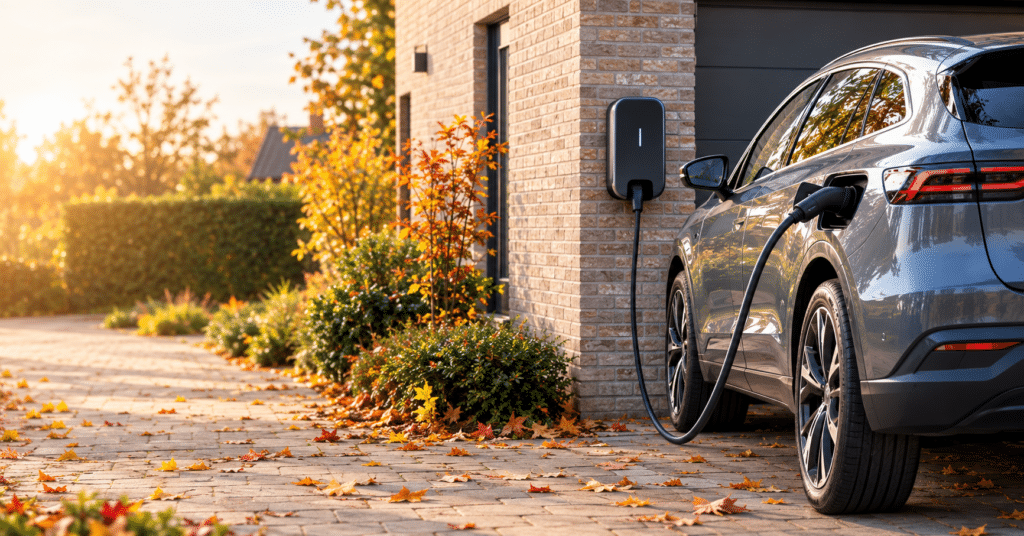
Résumé: Les plafonds de remboursement de la recharge à domicile de voiture de société pour le 4ème trimestre 2026 sont : Bruxelles : 0,3688 €/kWh, Flandre : 0,3225 €/kWh, Wallonie : 0,3779 €/kWh.
En principe, le montant appliqué dépend de la région où habite le bénéficiaire. Pour un travailleur/dirigeant domicilié en Wallonie, le plafond sera donc de 0,3779 €/kWh. Et ce, même si la société est basée à Bruxelles. Cependant, l’entreprise peut aussi choisir d’appliquer un tarif unique. Dans ce cas, elle devra choisir le plafond régional le plus bas durant toute l’année civile. Aucun changement autorisé au cours de cette période.
Ces tarifs sont effectifs du 1er octobre au 31 décembre 2026. À première vue, les variations entre les montants du 3ème et 4ème trimestre semblent faibles. Toutefois, elles peuvent affecter le budget d’une société qui possède un grand parc automobile.
En ce début du 4ème trimestre 2026, nous pensons donc qu’il faut en parler.
Un plafond revu à la baisse pour Bruxelles et Wallonie…
Le plafond du remboursement pour Q4 2026 connaît une légère baisse pour Bruxelles et Wallonie. Et, nous observons une faible hausse du tarif en Flandre. Les détails dans le tableau suivant.
| Région | Q3 2026 | Q4 2026 | Écarts |
| Bruxelles | 0,3719 €/kWh | 0,3688 €/kWh | -0,0031 €/kWh |
| Flandre | 0,3222 €/kWh | 0,3225 €/kWh | +0,0003 €/kWh |
| Wallonie | 0,3783 €/kWh | 0,3779 €/kWh | -0,0004 €/kWh |
Ces changements vous concernent-ils ?
Toute société mettant des voitures électriques à disposition de ses dirigeants ou ses employés est concernée par ces changements. Cela inclut :
- Les SRL
- Les professions libérales qui exercent via une société : médecin, avocat, architecte, consultant
Bien sûr, les bénéficiaires sont aussi touchés, c’est-à-dire les dirigeants et les employés.
Ce que ces tarifs changent pour votre société…
Ces nouveaux tarifs affectent votre société de plusieurs façons.
Sur le plan financier
Le premier impact de ces nouveaux plafonds est bien évidemment financier. Ces écarts entre les montants Q3 et Q4 affectent le budget de votre entreprise même si elles semblent insignifiantes. Surtout, si vous avez plusieurs véhicules de fonction ou de service. Autrement dit, le montant total versé aux bénéficiaires peut augmenter ou diminuer selon les cas.
Prenons un exemple. Une société attribue 25 véhicules à ses dirigeants et travailleurs, tous domiciliés à Bruxelles. À la fin du 4ème trimestre 2026, chaque voiture a consommé 300 kWh. Dans notre cas, considérons que chaque voiture ait également affiché la même consommation au trimestre précédent. Ci-dessous les détails.
| Q3 2026 | Q4 2026 | |
| Remboursement max 1 voiture | 111, 57 € | 110,64 € |
| Remboursement max total | 2 789,25 € | 2 766 € |
Ainsi, pour l’exemple, la société dépensera 23,25 € en moins pour le remboursement de la recharge à domicile des véhicules.
Sur le plan administratif
Le plus grand changement suite à cette révision des tarifs de remboursement de la recharge à domicile des véhicules de société est surtout d’ordre administratif.
Il faut s’assurer que les tarifs appliqués dans le logiciel comptable ou autres logiciels de calcul soient mis à jour. Un oubli risque de compliquer les procédures de contrôle plus tard. Cette tâche incombe généralement au service RH, au gestionnaire de la paie ou au secrétariat social.
Sur le plan fiscal
Cette révision trimestrielle n’entraîne pas directement une nouvelle taxe pour la société. Cependant, elle peut avoir des conséquences sur le traitement fiscal du remboursement en fonction de la nature des déplacements concernés :
- Déplacements professionnels
- Déplacements domicile-travail
- Usage privé du véhicule
La condition ultime pour bénéficier du remboursement
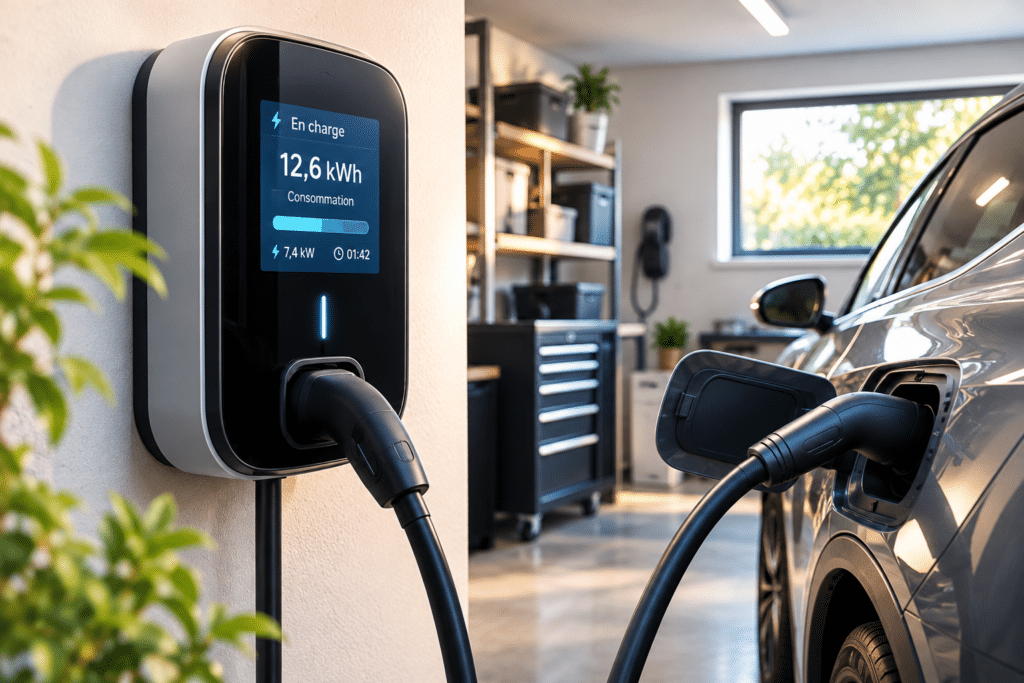
L’objectif de ce système est de rembourser l’électricité réellement consommée par la voiture de société. Ainsi, l’entreprise, ou le bénéficiaire, ne peut pas décider d’une consommation approximative ou arbitraire pour le trimestre.
Plus concrètement, la consommation du véhicule doit être mesurée et vérifiable. Le dirigeant ou l’employé doit donc disposer d’une borne de recharge communicante. Celle-ci transmet automatiquement les données exactes de consommation à l’entreprise.
L’exigence relative à l’exactitude des systèmes de mesure
Le compteur de tout système nouvellement acheté, loué ou pris en leasing depuis le 1er janvier 2025 doit avoir une précision d’exactitude correspondant à la classe B ou à une classe équivalente. Cette exigence a été clarifiée en 2026.
Un plafond déterminé en fonction du domicile du conducteur
Un point important : ce n’est pas l’adresse du siège de la société qui détermine le tarif. En principe, le plafond appliqué dépend de la région dans laquelle le travailleur ou le dirigeant est domicilié.
Prenons un exemple. Une société installée à Bruxelles a :
- Un dirigeant domicilié en Wallonie
- Un travailleur domicilié en Flandre
Dans ce cas, les tarifs maximums appliqués pour le remboursement au 4ème trimestre 2026 sont :
- 0,3779 €/kWh pour le dirigeant
- 0,3225 €/kWh pour le travailleur
Et si la société applique un tarif unique pour tout le monde…
L’entreprise peut appliquer un tarif uniforme pour tous les bénéficiaires, sans tenir compte de leur région de domicile. Dans ce cas, elle doit utiliser le tarif régional le plus bas applicable.
Pour le 4ème trimestre 2026, le montant le plus bas est celui de la région flamande : 0,3225 €/kWh. La société pourrait donc retenir ce tarif pour tout le monde.
Attention ! Le choix d’un tarif uniforme doit être maintenu sur l’ensemble de l’année civile. En d’autres termes, vous n’êtes pas autorisé à changer de méthode chaque trimestre simplement parce qu’un tarif régional devient plus intéressant.
Néanmoins, cette solution demeure pratique pour simplifier la gestion administrative pour une entreprise qui compte plusieurs travailleurs.
Notes importantes
Voici maintenant quelques notes importantes à connaître.
Le remboursement doit être documenté
La société doit conserver toutes les données qui permettent de reconstituer le calcul du remboursement attribué. En pratique, il faut donc garder :
- Les relevés de la borne de recharge ou du système de mesure
- La période concernée
- Le tarif appliqué
- Les éléments permettant d’identifier le véhicule
Cette documentation peut être exigée pendant les contrôles.
Le remboursement n’est pas un avantage imposable
En principe, le remboursement de la recharge à domicile n’est ni un avantage imposable ni une rémunération du dirigeant. Si toutefois, les conditions suivantes sont respectées.
- La voiture en question est électrique ou hybride.
- La borne de recharge est munie d’un système spécifique qui communique directement les données de consommation à la société.
- La borne est privée ? Dans ce cas, elle doit disposer d’un compteur intermédiaire qui permet de suivre avec précision la consommation réelle du véhicule.
Remboursement de la recharge à domicile de voiture de société : à prévoir avant la création de votre entreprise
Vous prévoyez de créer votre société en Belgique ? Anticipez la question du remboursement de la recharge de voiture électrique à domicile. Le véhicule peut rapidement devenir un élément important du budget.
Les dépenses qui y sont associées vont bien au-delà du coût de la voiture. Vous devez aussi prévoir le leasing, l’assurance, l’ATN, la recharge et les règles fiscales qui s’appliquent. Voilà pourquoi, il est toujours plus avantageux d’engager des experts comme Parlons Compta.
À noter que cela vaut aussi pour les professions libérales. Un professionnel qui passe en société a intérêt à examiner la voiture et les frais de mobilité en même temps que sa rémunération, ses frais professionnels et sa comptabilité.
Les points à retenir
- Les plafonds du remboursement de la recharge à domicile de voiture de société ont été révisés pour le 4ème trimestre 2026 : 0,3688 €/kWh pour Bruxelles, 0,3222 €/kWh pour Flandre et 0,3779 €/kWh pour Wallonie.
- Le plafond est appliqué en fonction de la région où est domicilié le bénéficiaire de la voiture. S’il habite par exemple en Wallonie, le montant maximal du remboursement est de 0,3779 €/kWh, même si la société siège à Bruxelles.
- La société peut choisir d’appliquer un système de tarification unique pour tout le monde, quelle que soit leur région de résidence. Dans ce cas, elle devra utiliser le tarif régional le plus bas.
- Vous ne pouvez pas changer de système de tarification au cours de l’année civile.
- Le système rembourse uniquement la consommation de la voiture de société, non du ménage entier. La consommation doit donc être mesurée avec précision et vérifiable.
- Tous les documents liés au paiement du remboursement doivent être conservés : relevé de la borne de recharge, tarif appliqué, identité de la voiture.
- Le remboursement n’est pas considéré comme un ATN imposable si la voiture est éligible et si les bornes ou systèmes de mesure respectent les normes.
- Ces changements affectent les SRL et les professions libérales sur le plan financier, administratif et éventuellement fiscal.
- N’oubliez pas de mettre à jour les tarifs dans vos logiciels de calcul ou votre logiciel comptable.
FAQ – Foire Aux Questions
Le remboursement des frais de recharge à domicile concerne-t-il aussi les voitures hybrides ?
Oui. Ce régime concerne tous les types de voiture de société pouvant être rechargés à domicile.
Le dirigeant peut-il bénéficier de ce remboursement ?
Oui. Le dirigeant peut bénéficier de ce remboursement si les conditions prévues sont respectées.
Le remboursement est-il un ATN imposable ?
Le remboursement n’est pas considéré comme un ATN imposable si le véhicule est utilisé exclusivement dans le cadre du travail : déplacement professionnel, déplacement travail-domicile. Pour bénéficier de ce régime, il faut aussi que la consommation soit mesurée et vérifiable.
De quoi dépend le choix du tarif à appliquer ?
Le choix du tarif à appliquer dépend du domicile du bénéficiaire. Cependant, la société peut opter pour un système de tarification unique pour tout le monde afin de faciliter la gestion. Dans ce cas, elle applique le plafond régional le moins élevé, et ne peut modifier son choix avant la fin de l’année civile.
Ce régime affecte-t-il aussi les professions libérales ?
Vous exercez une profession libérale via une société ? Dans ce cas, ce régime vous concerne aussi.