Plan financier SRL en Belgique : guide complet 2026
Résumé : Le plan financier d’une SRL est un document obligatoire remis au notaire avant la constitution, dans lequel les fondateurs justifient que les capitaux propres de départ suffisent à l’activité projetée pendant au moins deux ans. Depuis le CSA de 2019, sept éléments minimum sont imposés, et un plan lacunaire peut engager votre responsabilité personnelle en cas de faillite.
Depuis 2019, une SRL se constitue sans capital minimum, mais cette liberté a une contrepartie directe : c’est désormais votre plan financier de SRL qui doit prouver que vos moyens de départ sont suffisants. Mal ficelé, ce document peut engager votre patrimoine personnel ; bien construit, il devient votre meilleure protection juridique et une feuille de route chiffrée pour vos deux premières années. Nos spécialistes en notre service de planification et gestion de patrimoine (SRL) le constatent chaque semaine auprès des entrepreneurs à Bruxelles et en Wallonie.
L’ancien capital de 18 550 EUR ne fait plus office de garde-fou. À la place, le législateur belge a renforcé le contenu du document et l’a inscrit noir sur blanc dans la loi. Comprendre ce qu’il doit contenir, comment le structurer et ce que vous risquez en cas d’imprécision est donc essentiel avant tout passage chez le notaire.
Un document obligatoire avant la constitution de votre SRL
En Belgique, établir un plan financier SRL est une obligation légale préalable à la constitution de la société. Les fondateurs le remettent au notaire instrumentant, qui le conserve sans le déposer avec l’acte ni le rendre public. Le document reste confidentiel, sauf s’il est examiné par un tribunal en cas de difficulté ultérieure.
Cette exigence concerne les trois formes à responsabilité limitée les plus courantes : la SRL, la société anonyme (SA) et la société coopérative (SC). Les indépendants en personne physique, les sociétés en nom collectif ou en commandite n’y sont pas légalement soumis, même si le document reste vivement conseillé pour toute demande de crédit professionnel.
Le rôle du plan financier prévisionnel est double. Il oblige d’abord les fondateurs à réfléchir sérieusement à leur projet plutôt que de créer une société de façon irréfléchie. Il les protège ensuite : en cas de litige, le juge apprécie la situation au moment de la constitution, et non avec le recul des résultats réels. Avant même cette étape, cadrer sa stratégie en amont fait gagner un temps précieux, ce que nous faisons via notre accompagnement à la création de société en Belgique.
Les sept éléments obligatoires imposés par le CSA
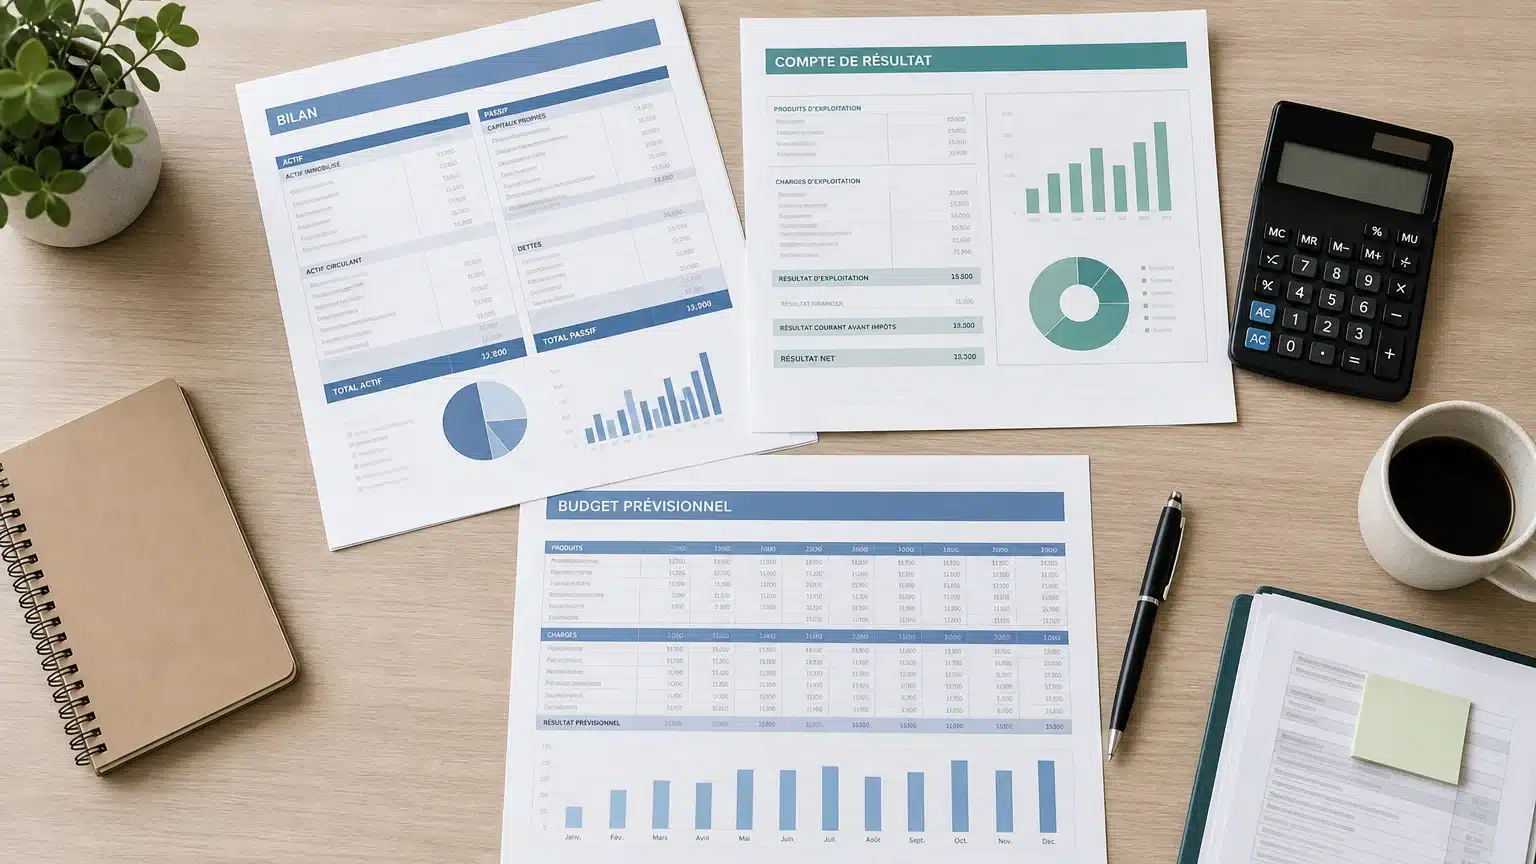
Le contenu minimal n’est plus au format libre. L’article 5:4, §2 du Code des sociétés et des associations fixe précisément ce que votre document doit contenir. Selon la note technique de la CNC, ces mentions se déclinent en sept rubriques que le notaire vérifie avant d’instrumenter.
- Une description précise de l’activité projetée : type d’activité, marché visé, contexte concurrentiel.
- Un aperçu de toutes les sources de financement à la constitution, y compris les garanties éventuelles.
- Un bilan d’ouverture ainsi que des bilans projetés après douze et vingt-quatre mois.
- Un compte de résultats projeté aux mêmes échéances.
- Un budget des revenus et dépenses couvrant au moins deux ans.
- Une description des hypothèses de chiffre d’affaires et de rentabilité retenues.
- Le nom de l’expert externe ayant assisté les fondateurs, le cas échéant.
Ces rubriques doivent suivre le microschéma des comptes annuels prévu par le CSA. Un modèle conforme rappelle que l’omission d’une seule rubrique rend le plan attaquable : un notaire prudent refusera d’instrumenter, et le juge appréciera plus sévèrement la responsabilité des fondateurs en cas de faillite. La souplesse existe malgré tout sur la périodicité, puisque d’autres découpages que deux périodes de douze mois sont acceptés, tant que l’ensemble couvre au moins deux ans.
Plan financier légal ou plan financier bancaire : deux usages
Beaucoup d’entrepreneurs ignorent qu’il existe deux versions du même exercice. Le plan financier légal est celui qu’exige le CSA : il couvre au minimum deux ans et sert à démontrer au notaire la suffisance des capitaux propres de départ. Le plan financier bancaire, lui, est réclamé pour obtenir un crédit professionnel.
Ce second document s’étend généralement sur trois à cinq ans, avec des projections de trésorerie mensuelles et souvent plusieurs scénarios (optimiste, réaliste, pessimiste). Dans la pratique, mieux vaut rédiger d’emblée un plan complet qui satisfait les deux exigences, plutôt que de produire deux dossiers séparés. Anticiper le seuil de rentabilité dès cette phase évite bien des surprises ; c’est pourquoi nous aidons nos clients à définir leur chiffre d’affaires cible et bâtir le modèle financier.
Comment structurer et rédiger un plan solide
Au-delà des sept mentions légales, la lisibilité fait la différence devant le notaire comme devant la banque. Une page de garde claire, une table des matières, une description détaillée de l’activité, puis les tableaux prévisionnels : cette progression rend votre raisonnement facile à suivre.
La trésorerie est la section la plus scrutée. Des projections annuelles ne suffisent pas : une année peut se clôturer en excédent tout en ayant traversé trois mois de trésorerie négative, et ce sont ces creux qui provoquent les défauts de paiement. Un tableau mois par mois, accompagné d’explications sur chaque montant, renforce donc la crédibilité du document.
Le compte de résultats prévisionnel a aussi un impact fiscal souvent négligé. Vos premières projections déterminent votre imposition à l’impôt des sociétés. Pour les PME, le taux réduit sur la première tranche de bénéfice est conditionné à une rémunération minimale versée à un dirigeant, un paramètre à intégrer dès le départ. Nous détaillons ce mécanisme dans nos conseils sur le taux réduit d’ISoc pour optimiser vos projections.
Enfin, la description des hypothèses est l’élément que beaucoup bâclent. Sur quelle base fixez-vous vos prix ? Combien de clients par mois, et pourquoi ? Quel taux de croissance et comment le justifiez-vous ? Des hypothèses documentées ne sont pas une formalité : elles constituent votre bouclier si vos prévisions ne se réalisent pas.
Responsabilité des fondateurs : ce que vous risquez vraiment
Le vrai enjeu du plan financier apparaît en cas de faillite. Si la société est déclarée en faillite dans les trois ans suivant l’acquisition de la personnalité juridique et que les capitaux propres de départ étaient manifestement insuffisants, les fondateurs peuvent être tenus solidairement responsables des dettes sociales. C’est l’article 5:16, 2° du CSA qui pose cette règle.
Cette responsabilité spéciale n’est toutefois engagée que sous conditions cumulatives. Comme le rappelle une analyse juridique, le juge ne procède qu’à un contrôle marginal, en appliquant le critère du fondateur normalement prudent et clairvoyant au moment de la constitution. Un plan raisonnable et cohérent à cette date protège donc les fondateurs, même si l’activité échoue ensuite.
La jurisprudence récente confirme ces contours : selon les références légales détaillées, la responsabilité peut aussi découler de l’absence ou de la fausseté grave du plan financier prévu à l’article 5:4. Autrement dit, un document sincère et documenté n’est pas seulement une obligation : c’est l’élément de preuve qui lève, ou non, la protection de la responsabilité limitée.
Les erreurs qui fragilisent votre plan
Certaines maladresses reviennent systématiquement et affaiblissent le document. Surestimer les ventes, ignorer la saisonnalité, oublier des charges fixes comme les assurances ou les cotisations sociales, sous-estimer le besoin en fonds de roulement lorsque les clients paient à 30 ou 60 jours : autant de pièges qui compromettent la crédibilité de vos projections.
La sincérité des chiffres est un enjeu de conformité au-delà de nos frontières. En France, à titre de comparaison, la répression des pratiques commerciales trompeuses illustre la sévérité possible des autorités, comme le montrent les Amendes DGCCRF prononcées contre les entreprises. En Belgique, la sanction prend une autre forme, mais la logique est identique : un document approximatif se retourne contre son auteur. Documenter chaque hypothèse par écrit et prévoir plusieurs scénarios reste la meilleure prévention.
Sécuriser votre projet à Bruxelles et en Wallonie
Rédiger un plan financier pour votre SRL n’est pas une case administrative à cocher, mais l’acte fondateur qui conditionne à la fois votre crédibilité auprès du notaire et de la banque, et la protection de votre patrimoine personnel. Concentrez vos efforts sur des hypothèses réalistes, une trésorerie détaillée mois par mois et une justification écrite de chaque chiffre. Un plan cohérent, aligné sur les sept exigences du CSA, transforme une contrainte légale en véritable outil de pilotage pour vos deux premières années.
Passez à l’action avec Parlons Compta
Vous préparez la création de votre société et souhaitez un plan financier conforme, crédible et défendable ? Entre le contenu légal, les projections de trésorerie et l’anticipation fiscale, l’accompagnement d’un expert-comptable fiscaliste dédié fait gagner en sérénité comme en temps, surtout lors d’une première constitution.
Cabinet basé à Bruxelles, Zaventem et partout en Wallonie, nous combinons expertise, digitalisation via Odoo et un interlocuteur unique, avec une réponse sous 24 heures et une transparence totale sur les coûts. Découvrez notre offre 360° en comptabilité, fiscalité et création de société pour lancer votre SRL sur des bases solides.
Questions fréquentes
Le plan financier est-il obligatoire pour toutes les sociétés ?
Non, il est légalement imposé pour la SRL, la SA et la SC. Les indépendants en personne physique, les SNC et les sociétés en commandite n’y sont pas soumis, même s’il reste fortement recommandé pour un financement bancaire.
Faut-il un capital minimum pour créer une SRL ?
Non, le capital minimum de 18 550 EUR a été supprimé avec le CSA en 2019. En contrepartie, vous devez justifier dans le plan financier que vos capitaux propres de départ suffisent à l’activité projetée pendant au moins deux ans.
Combien de temps le notaire conserve-t-il le document ?
Le plan financier n’est ni déposé avec l’acte ni publié : le notaire le conserve de manière confidentielle. Il ne peut être consulté que dans le cadre d’une procédure judiciaire, notamment en cas de faillite dans les trois premières années.
Puis-je rédiger mon plan financier seul ?
Oui, la loi n’impose pas l’assistance d’un expert externe afin de ne pas alourdir les frais de constitution. Elle reste toutefois vivement conseillée, et notre accompagnement à la création de société sécurise vos hypothèses et vos projections.
Que se passe-t-il si mes prévisions ne se réalisent pas ?
Le juge apprécie la suffisance des capitaux au moment de la constitution, pas avec le recul. Si votre plan était raisonnable et documenté à cette date, vous restez protégé même en cas d’échec commercial ultérieur.