Impôts et frais réels en Belgique : guide 2026 complet
Résumé : En Belgique, vous choisissez chaque année entre le forfait légal automatique et la déduction de vos frais professionnels réels justifiés. Les frais réels deviennent avantageux dès que vos dépenses prouvées dépassent le forfait, plafonné à 5.930 EUR pour les revenus 2025. Ce choix se fait dans votre déclaration, sans formalité préalable.
Chaque printemps, de nombreux contribuables cochent le forfait par réflexe, sans vérifier si leurs dépenses effectives sont plus élevées. Comprendre la déduction des frais professionnels réels peut pourtant alléger sensiblement votre impôt, surtout quand vous cumulez trajets, bureau à domicile et matériel. Pour distinguer clairement l’usage privé de l’usage professionnel, notre guide des frais réels et frais mixtes détaille chaque situation.
En Belgique, l’administration laisse le choix entre un forfait calculé automatiquement et la justification de vos dépenses. Le sujet des impôts frais réels concerne autant le salarié à Bruxelles que l’indépendant en Wallonie. Selon le SPF Finances, si vos frais effectivement réalisés dépassent le montant forfaitaire, vous pouvez opter pour la déduction réelle.
Frais réels ou forfait légal : deux logiques opposées
Le forfait légal applique un pourcentage fixe à vos revenus professionnels. Vous n’avez rien à prouver, et l’administration le calcule d’office. Le SPF Finances précise que si vous ne mentionnez aucun frais dans votre déclaration, vous bénéficiez automatiquement du régime forfaitaire.
La déduction réelle repose sur une logique inverse : vous additionnez vos dépenses professionnelles réellement engagées et vous les justifiez pièce par pièce. Cette option demande plus de rigueur administrative, mais elle rapporte davantage lorsque vos frais sont élevés. Le choix se fait année par année, sans engagement définitif.
Les plafonds du forfait pour 2026
Le mode de calcul dépend de votre statut. Pour les travailleurs, le SPF Finances applique 30 % des revenus professionnels bruts, diminués des cotisations, avec un maximum de 5.930 EUR pour l’année de revenus 2025 (exercice d’imposition 2026) et de 6.070 EUR pour l’année de revenus 2026. Le conjoint aidant bénéficie d’un forfait de 5 %, plafonné à 5.210 EUR (revenus 2025) et à 5.340 EUR (revenus 2026).
| Statut | Pourcentage | Plafond (revenus 2025) |
| Salarié | 30 % | 5.930 EUR |
| Indépendant personne physique | 30 % | 5.930 EUR |
| Conjoint aidant | 5 % | 5.210 EUR |
| Dirigeant d’entreprise | 3 % | 3.130 EUR |
Le plafond des dirigeants étant bas, ils passent souvent à la déduction réelle. Ces montants étant indexés chaque année, vérifiez toujours les chiffres actualisés sur le portail officiel du SPF Finances avant de compléter votre déclaration.
Quelles dépenses pouvez-vous déduire en frais réels ?
Sont déductibles les dépenses engagées pour acquérir ou conserver vos revenus professionnels. Trois grandes familles reviennent le plus souvent :
- les frais de déplacement (domicile-travail et trajets professionnels) ;
- les frais liés à un bureau à domicile, calculés au prorata de la surface ;
- les frais annexes : matériel informatique, abonnements, formation, vêtements professionnels spécifiques.
Pour les déplacements à vélo, le SPF Finances estimait l’indemnité à 0,35 EUR par kilomètre pour l’exercice 2025 (revenus 2024). Quand vos achats professionnels transitent par un compte personnel, notre article sur la déduction des dépenses via carte de crédit vous aide à sécuriser les justificatifs.
Comment déclarer vos frais réels correctement
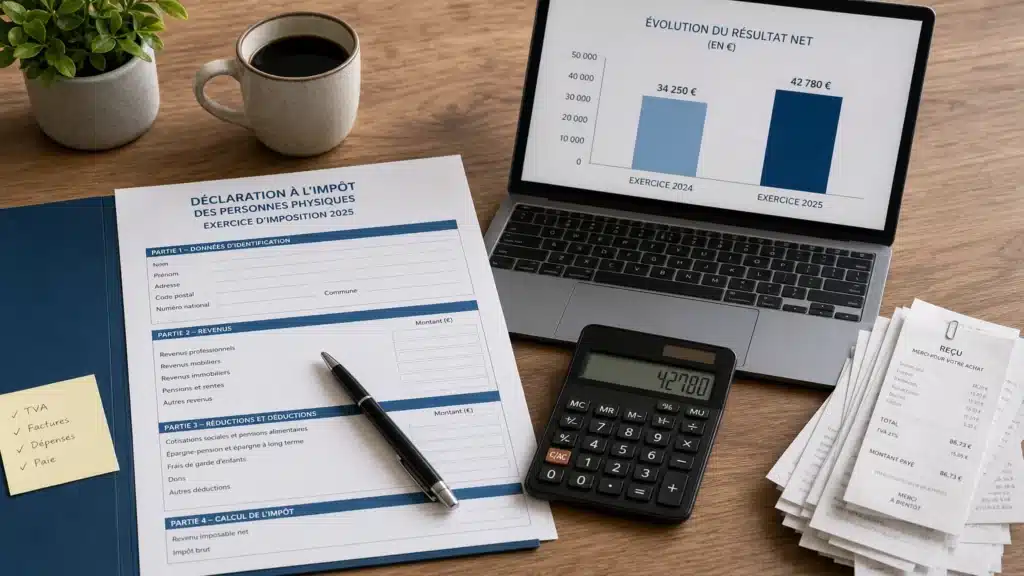
Concrètement, vous reprenez le total de vos dépenses dans la déclaration. Le SPF Finances indique que les frais professionnels réels doivent être inscrits au code 1258/2258, et l’exonération des frais domicile-travail ne s’applique plus si vous justifiez vos frais réels.
La preuve reste la clé de voûte du système. Conservez factures, tickets, relevés bancaires et contrats d’abonnement, car l’administration peut réclamer chaque justificatif. Lorsque votre employeur vous rembourse certaines dépenses, notre guide sur le remboursement des frais propres à l’employeur clarifie ce qui reste déductible de votre côté. Pour préparer votre déclaration, le document préparatoire officiel détaille chaque rubrique.
Frais réels ou forfait : comment trancher ?
La méthode est simple : additionnez vos dépenses justifiées de l’année, puis comparez ce total au forfait auquel vous avez droit. Si vos frais dépassent le plafond, optez pour la déduction réelle. Sinon, gardez le forfait, plus rapide. Vous pouvez d’ailleurs simuler les deux options dans MyMinfin (Tax-on-web) ou sur TaxCalc, comme le rappelle le SPF Finances.
Rester au forfait par simplicité coûte cher lorsque vos dépenses sont réelles et significatives. À l’inverse, se lancer seul dans les frais réels sans méthode expose à un rejet lors d’un contrôle. C’est là qu’un accompagnement structuré fait la différence, comme le montre ce comparatif.
| Critère | Forfait légal | Frais réels en autonomie | Frais réels avec Parlons Compta |
| Justificatifs à réunir | Aucun | À votre charge | Notes de frais sans paperasse |
| Suivi des indicateurs | Non | Manuel | Tableaux de bord en continu |
| Conseil fiscal dédié | Non | Non | Expert-comptable fiscaliste dédié |
| Réactivité | Sans objet | Sans objet | Réponse sous 24h |
Cas particuliers : dirigeants, indépendants et cumuls
Pour les indépendants personnes physiques, la déduction réelle est souvent la norme, car le forfait couvre rarement des dépenses professionnelles importantes. Les dirigeants de société, limités à un forfait de 3 %, ont eux aussi intérêt à examiner leurs frais de véhicule et de bureau. Chaque euro déduit réduit votre revenu net imposable, comme l’explique notre article sur le revenu net et son impact sur l’impôt.
Le cumul est possible si vous exercez plusieurs activités sous des statuts différents : forfait pour votre emploi salarié, frais réels pour votre activité indépendante complémentaire. En revanche, vous ne pouvez pas additionner deux forfaits au sein d’une même catégorie de revenus. Sur les points incertains, référez-vous toujours au texte officiel plutôt qu’à une règle approximative.
L’essentiel à retenir pour vos déclarations en Wallonie et à Bruxelles
La déduction des frais réels n’a rien d’automatique : elle récompense la rigueur documentaire. Comparez chaque année votre forfait et vos dépenses justifiées, conservez vos pièces et déclarez au bon code. Pour un salarié à faibles frais, le forfait suffit souvent ; pour un indépendant ou un dirigeant à Bruxelles ou en Wallonie, les frais réels font généralement la différence. En cas de doute, une simulation via Tax-on-web ou l’appui d’un professionnel vous évite de laisser de l’argent chez le fisc.
Passez à l’action avec Parlons Compta
Trier vos justificatifs, arbitrer entre forfait et déduction réelle, sécuriser vos codes de déclaration : ces tâches prennent du temps et laissent peu de place à l’erreur. Si vous cherchez un cadre fiable pour piloter vos dépenses professionnelles, notre équipe à Bruxelles et en Wallonie centralise vos pièces et vous conseille au bon moment.
Avec un expert-comptable fiscaliste dédié, des notes de frais sans paperasse, des tableaux de bord en continu et une réponse sous 24h, nous transformons votre comptabilité en outil de décision. Découvrez notre service de tenue comptable et fiscale pour optimiser durablement vos déclarations.
Questions fréquentes
Comment savoir si les frais réels sont plus avantageux que le forfait ?
Additionnez toutes vos dépenses professionnelles justifiées de l’année, puis comparez ce total au forfait auquel vous avez droit. Si vos frais réels dépassent le forfait, choisissez-les. Une simulation dans Tax-on-web permet de vérifier rapidement.
Puis-je changer de mode de déduction chaque année ?
Oui, le choix se fait année par année, au moment de remplir votre déclaration. Vous pouvez passer du forfait aux frais réels, ou l’inverse, sans aucune formalité préalable. Rien n’est définitif.
Combien de temps dois-je conserver mes justificatifs ?
Conservez vos factures, tickets et relevés pendant sept ans, car l’administration peut demander la preuve de chaque dépense. Sans justificatif, la déduction peut être refusée lors d’un contrôle. Un archivage numérique organisé facilite grandement cette conservation.
Un accompagnement comptable aide-t-il vraiment pour les frais réels ?
Oui, surtout si vos dépenses sont nombreuses ou mixtes. Avec notre service de tenue comptable et fiscale, vous photographiez vos reçus, centralisez vos pièces et bénéficiez de conseils d’un expert dédié. Cela réduit le risque de rejet et le temps administratif.
Les indépendants et les dirigeants ont-ils intérêt aux frais réels ?
Le plus souvent, oui. Le forfait des dirigeants est limité à 3 % des revenus, et celui des indépendants est vite dépassé dès que les dépenses sont significatives. Comparez toujours avec le plafond applicable à votre statut.