Frais professionnels des avocats en Belgique : mode d’emploi
Résumé : Les frais professionnels des avocats peuvent être déduits lorsqu’ils sont liés à l’activité, réellement supportés et correctement justifiés. Le choix entre forfait et frais réels dépend du statut de l’avocat, du niveau de dépenses et de l’existence éventuelle d’un forfait sectoriel. Une organisation rigoureuse permet de limiter les erreurs et de sécuriser la déclaration fiscale.
Un avocat peut-il déduire ses frais de bureau, ses déplacements, ses abonnements professionnels ou ses cotisations ordinales ? Oui, mais chaque dépense doit être examinée selon son lien avec l’activité et selon le régime fiscal applicable. À Bruxelles et en Wallonie, nous constatons que la difficulté vient souvent moins de l’identification des dépenses que de leur classement, de leur ventilation et de la conservation des justificatifs. Pour les dépenses utilisées à la fois dans la sphère privée et professionnelle, notre page consacrée aux frais mixtes pour indépendants aide à comprendre la logique de répartition.
Le SPF Finances rappelle les principes applicables aux revenus professionnels : les frais réels doivent être liés à l’activité et avoir été effectivement supportés pendant la période imposable. La déduction ne dépend donc pas uniquement du fait qu’une dépense soit courante dans la profession d’avocat. Il faut aussi pouvoir démontrer pourquoi elle a été engagée, pour quel montant et dans quelle proportion elle concerne l’activité professionnelle.
Quels frais professionnels un avocat peut-il examiner ?
Imaginez un cabinet qui paie chaque mois un loyer, un logiciel de gestion de dossiers, une connexion internet, des bases documentaires et des assurances. Ces charges constituent des catégories naturelles de frais professionnels, mais leur traitement fiscal dépend de leur utilisation réelle et de la manière dont elles sont documentées.
Parmi les dépenses fréquemment examinées figurent notamment les frais de location ou d’occupation d’un bureau, le mobilier professionnel, le matériel informatique, la téléphonie, les abonnements numériques, la documentation juridique, les assurances liées à l’activité, certaines formations, les déplacements professionnels et les frais de représentation. Les cotisations ou inscriptions liées à l’exercice de la profession peuvent également nécessiter une analyse spécifique selon leur nature et le statut de l’avocat.
La bonne question n’est pas seulement « cette dépense est-elle utile ? ». Il faut plutôt se demander si elle contribue à l’exercice de l’activité, si elle sert à acquérir ou conserver des revenus professionnels et si son montant peut être établi avec suffisamment de précision. Une dépense personnelle, une amende ou un achat sans lien démontrable avec le cabinet ne devient pas professionnel simplement parce qu’elle apparaît dans la comptabilité.
Forfait ou frais réels, quel choix pour un avocat ?
Un avocat indépendant en personne physique doit comparer deux approches : le régime forfaitaire applicable à sa catégorie de revenus et la déduction des frais réellement supportés. Le forfait réduit la charge administrative, tandis que les frais réels peuvent être plus adaptés lorsque le cabinet supporte des charges importantes ou des investissements réguliers.
Les montants et modalités du forfait varient selon la catégorie de revenus et l’année concernée. Il ne faut donc pas reprendre automatiquement un montant lu pour un salarié, un dirigeant d’entreprise ou une autre profession libérale. Pour une situation déclarée en 2026, l’analyse doit tenir compte de l’année de revenus, du statut de l’avocat et des règles publiées pour cette catégorie.
- Le forfait professionnel convient parfois lorsque les dépenses sont limitées et que la simplicité administrative constitue un avantage important.
- Les frais réels deviennent à examiner lorsque les loyers, logiciels, déplacements, équipements ou autres charges dépassent raisonnablement le forfait applicable.
- Un éventuel forfait sectoriel doit être vérifié séparément, car il peut viser certaines catégories de dépenses et prévoir des conditions propres à la profession.
Le choix ne doit pas être effectué uniquement sur la base du chiffre d’affaires. Il faut comparer les dépenses admissibles, leur taux d’utilisation professionnelle, les investissements à amortir et le temps nécessaire pour assurer le suivi. Lorsqu’un avocat exerce via une société, la comptabilité de la société et l’imposition de sa rémunération personnelle doivent également être distinguées. Une simulation globale est donc préférable à une décision fondée sur un seul pourcentage.
Comment traiter les frais de bureau, de déplacement et de matériel ?
Un avocat qui travaille depuis un bureau séparé dispose généralement d’une base plus simple pour identifier ses charges professionnelles. Lorsque le bureau se trouve au domicile, la situation demande davantage de prudence. Il faut déterminer une quote-part professionnelle cohérente, fondée sur l’utilisation effective des locaux et non sur une estimation choisie uniquement pour augmenter la déduction.
Le loyer, l’électricité, le chauffage, l’internet ou l’assurance peuvent alors nécessiter une ventilation entre usage privé et usage professionnel. La superficie constitue parfois un indicateur, mais elle n’est pas le seul élément pertinent. L’existence d’un espace réellement affecté à l’activité, son utilisation régulière et la cohérence avec les autres charges doivent être prises en compte.
Les déplacements doivent eux aussi être classés avec précision. Un trajet vers une audience, une réunion avec un client, une administration ou une formation professionnelle ne répond pas nécessairement aux mêmes règles qu’un trajet privé. La date, le motif, le trajet et le lien avec le dossier concerné peuvent être conservés dans une note interne afin de renforcer la traçabilité.
Lorsque les dépenses sont élevées, notre page sur la déduction des frais réels peut servir de point de départ pour organiser la comparaison entre les deux régimes. Elle ne remplace pas une analyse individualisée, notamment lorsque le cabinet combine un bureau à domicile, des locaux loués, plusieurs véhicules ou des équipements utilisés par plusieurs personnes.
Pourquoi les justificatifs sont-ils essentiels ?
Une facture seule ne raconte pas toujours toute l’histoire d’une dépense. Pour un abonnement professionnel, par exemple, il peut être utile d’indiquer le service utilisé, les personnes concernées et la finalité professionnelle. Pour un déplacement, le dossier, la date et le motif permettent de relier la charge à l’activité du cabinet.
Le document explicatif du SPF Finances relatif à la déclaration rappelle que les frais réels doivent pouvoir être prouvés et qu’un détail des dépenses peut être joint à la déclaration lorsqu’il est nécessaire. Même lorsqu’une pièce justificative existe, son classement doit rester suffisamment clair pour permettre de comprendre la nature de la dépense et sa période d’imputation.
Nous recommandons de conserver au minimum les éléments suivants :
- la facture ou le reçu, avec la date et le montant ;
- la preuve de paiement lorsque celle-ci est utile pour établir la réalité de la dépense ;
- le motif professionnel, surtout pour les déplacements, repas, événements et achats inhabituels ;
- la clé de répartition pour les dépenses mixtes ;
- les informations nécessaires au calcul d’un amortissement lorsque l’achat concerne du matériel durable.
L’utilisation d’une carte personnelle pour régler une dépense du cabinet ne suffit pas à la rendre privée. Elle complique toutefois le rapprochement entre le paiement, la facture et l’écriture comptable. Pour limiter les erreurs, consultez aussi nos conseils sur les dépenses professionnelles par carte de crédit.
Frais d’avocat et litiges, où se situe la limite ?
Les honoraires payés à un autre avocat ne doivent pas être traités automatiquement comme une charge professionnelle. Un conseil relatif à la structure du cabinet, à un contrat professionnel, à une question fiscale ou à une obligation réglementaire présente un lien différent d’une procédure concernant un conflit privé, familial ou patrimonial.
Lorsqu’un litige concerne directement l’activité, il faut pouvoir expliquer le lien entre la procédure, le revenu professionnel et la dépense engagée. Le seul fait que le litige se déroule pendant l’exercice de la profession ne suffit pas nécessairement. À l’inverse, une consultation destinée à sécuriser une opération professionnelle peut avoir une justification plus directe, sous réserve des règles applicables et des documents disponibles.
Cette distinction vaut aussi pour les amendes, pénalités et dépenses résultant d’un comportement personnel. Une dépense liée à une procédure peut devoir être dissociée de la sanction elle-même. En cas de doute sur la portée juridique d’un dossier, un échange avec Laura Abecassis peut compléter l’analyse comptable, notamment lorsque la question dépasse la simple collecte des justificatifs.
Il est donc préférable de conserver une note expliquant le contexte du litige, la qualité des parties, le lien avec l’activité et la nature exacte des prestations facturées. Cette précaution ne garantit pas la déduction, mais elle permet de présenter une position cohérente en cas de demande d’explication.
Comment organiser le suivi comptable du cabinet en 2026 ?
En 2026, un suivi efficace repose moins sur l’accumulation de documents que sur une méthode constante. Chaque dépense doit être déposée rapidement, classée dans la bonne catégorie et accompagnée d’une information suffisante. Les dépenses mixtes doivent être isolées dès leur enregistrement afin d’éviter une correction complexe au moment de la déclaration.
Nous pouvons accompagner les professions libérales avec un suivi comptable dédié, une centralisation numérique des justificatifs et un contrôle périodique des frais. L’objectif est de distinguer les charges privées, les dépenses professionnelles et les éléments à ventiler avant la clôture, plutôt que de découvrir les incohérences plusieurs mois plus tard.
Le remboursement d’une dépense payée par l’avocat avec ses fonds personnels doit également être documenté. Notre ressource sur le remboursement des frais professionnels explique les points à examiner lorsque les dépenses sont avancées pour le compte d’une structure ou d’un employeur. Dans tous les cas, le remboursement doit correspondre à une dépense réelle, professionnelle et identifiable.
À retenir sur les frais professionnels des avocats
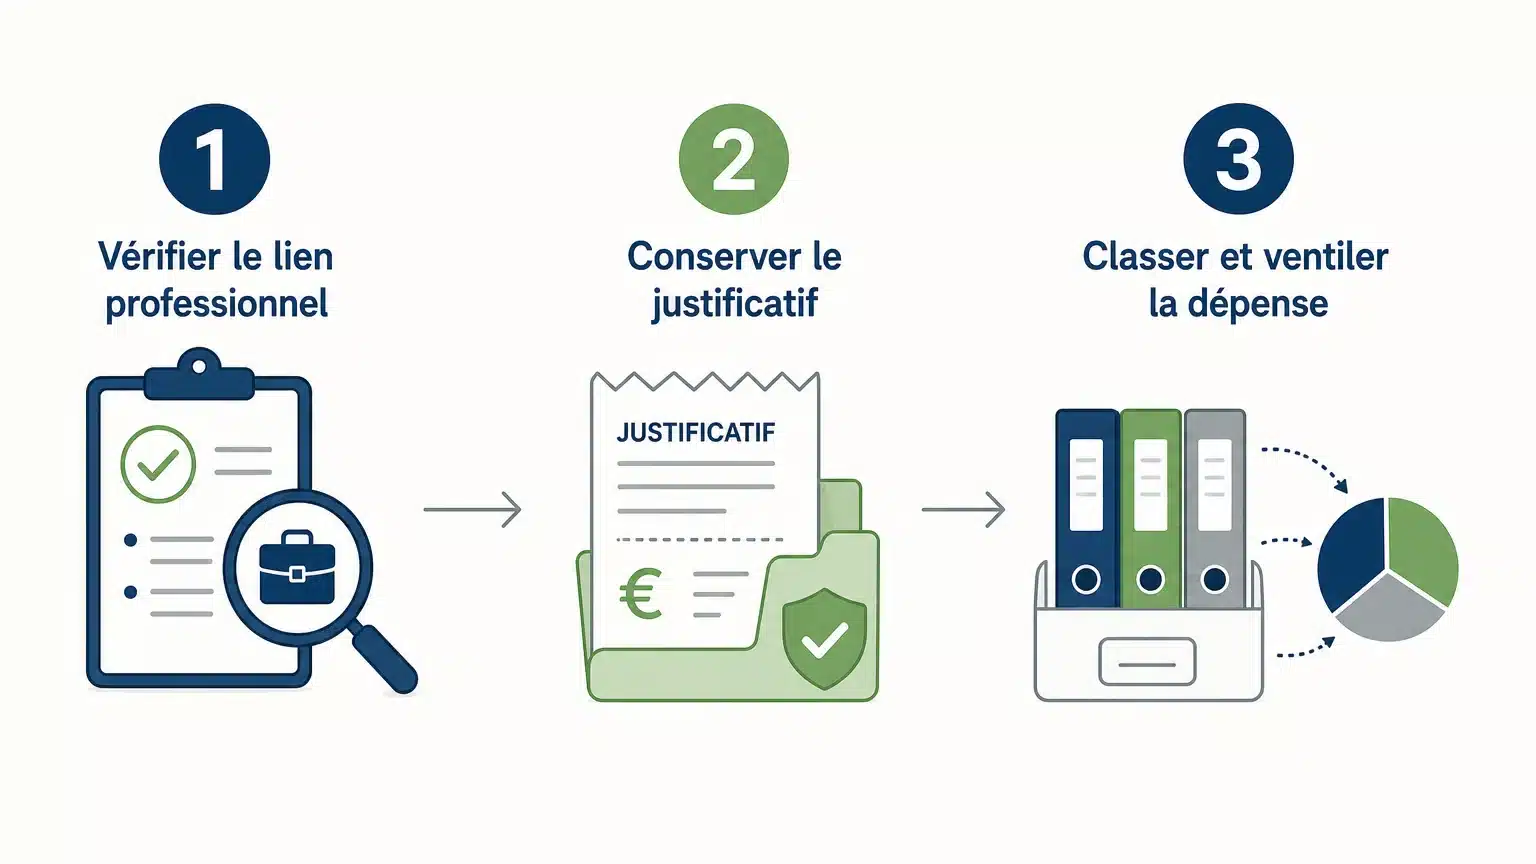
La déduction fiscale dépend du lien entre la dépense et l’activité, de la réalité du paiement, de la proportion professionnelle et de la qualité des justificatifs. Le forfait peut convenir à un cabinet peu chargé en dépenses, tandis que les frais réels demandent davantage d’organisation mais peuvent mieux refléter la réalité économique d’une activité avec locaux, logiciels, déplacements et investissements. Pour une situation à Bruxelles et en Wallonie, il est prudent de comparer chaque année les deux approches en tenant compte du statut de l’avocat et des règles applicables à l’année de revenus concernée.
Un suivi comptable adapté aux avocats
Lorsque les frais professionnels se multiplient, le risque ne vient pas seulement d’un oubli de facture. Une mauvaise ventilation, un justificatif incomplet ou un choix de régime mal documenté peut aussi compliquer la déclaration et la clôture comptable. Notre équipe accompagne les indépendants et les professions libérales à Bruxelles et en Wallonie avec une approche structurée du suivi des dépenses.
Nous pouvons vous aider à centraliser les documents, suivre les notes de frais, distinguer les dépenses mixtes et préparer les éléments nécessaires à votre comptabilité. Pour bénéficier d’un accompagnement régulier, découvrez notre offre de tenue comptable et fiscale.
Questions fréquemment posées
Un avocat peut-il toujours choisir entre forfait et frais réels ?
Le choix dépend du statut fiscal, de la catégorie de revenus et des règles applicables à l’année concernée. Il faut comparer le régime forfaitaire pertinent avec les dépenses réellement supportées et justifiables.
Les frais de bureau à domicile sont-ils automatiquement déductibles ?
Non. Il faut examiner l’utilisation professionnelle réelle du local et déterminer une quote-part cohérente pour les charges concernées. La simple utilisation occasionnelle d’une pièce ne suffit pas nécessairement.
Une dépense payée avec une carte personnelle peut-elle être comptabilisée ?
Elle peut être examinée si elle est professionnelle et correctement justifiée. La facture, la preuve de paiement et le remboursement éventuel doivent être rapprochés dans la comptabilité.
Les honoraires d’un autre avocat sont-ils des frais professionnels ?
Ils peuvent l’être lorsque la prestation concerne directement l’activité professionnelle, par exemple un conseil lié au cabinet. Les frais liés à un litige doivent toutefois être analysés selon leur contexte et leur lien démontrable avec les revenus professionnels.
Pourquoi faire appel à un comptable pour suivre ces dépenses ?
Un accompagnement permet de classer les charges, de contrôler les dépenses mixtes et de comparer les options fiscales avant la clôture. Chez Parlons Compta, un expert-comptable dédié peut également aider à centraliser les justificatifs et à suivre les notes de frais.