Devenir indépendant à titre principal en Belgique : guide
Résumé : Devenir indépendant à titre principal demande de préparer à la fois le changement de statut, les formalités administratives et le financement de l’activité. Avant de quitter un emploi ou de dépendre entièrement de vos revenus indépendants, estimez vos recettes nettes, vos cotisations, vos frais et vos besoins de protection sociale. Les règles et les montants doivent être vérifiés auprès des organismes belges compétents.
Quitter un revenu salarié pour vivre de son activité indépendante ne se résume pas à trouver des clients : il faut aussi prévoir les charges, les périodes creuses et les démarches à accomplir. Pour organiser votre lancement à Bruxelles et en Wallonie, prenez le temps de clarifier les étapes pour créer une entreprise en Belgique, en tenant compte de la forme de votre activité et de votre situation professionnelle.
Devenir indépendant à titre principal signifie exercer son activité indépendante comme occupation principale au regard de la sécurité sociale. Vous devrez donc budgéter les cotisations et veiller à vos droits sociaux, en plus de piloter votre activité. La page officielle sur le statut d’indépendant principal rappelle les grandes obligations et protections applicables en Belgique.
Quand le passage à titre principal est-il mûr ?
Imaginez que votre activité complémentaire attire de nouveaux clients, mais que vos revenus restent irréguliers. Avant de quitter votre emploi, ne vous fondez pas seulement sur votre chiffre d’affaires des derniers mois. Estimez plutôt ce qu’il restera après les frais professionnels, les cotisations sociales, les impôts et les dépenses nécessaires pour poursuivre votre activité.
Un passage bien préparé repose aussi sur des signes concrets de continuité : des clients récurrents, des demandes en cours, plusieurs pistes commerciales et une idée réaliste du temps requis pour livrer vos prestations. Identifiez les mois où les entrées d’argent risquent de ralentir et les échéances qui continueront à tomber. Si vous dépendez d’un seul client, réfléchissez à l’effet qu’aurait la perte de ce contrat sur votre budget.
Le changement peut également toucher votre situation sociale. En cas de chômage ou d’une autre situation particulière, ne présumez pas que vous pouvez conserver les mêmes droits ou revenus : renseignez-vous auprès des organismes compétents avant de modifier votre activité. Si vous êtes demandeur d’emploi, notre page sur le régime Tremplin-indépendant constitue un point de départ pour examiner cette piste et vérifier les conditions actuelles avec le service compétent.
Quelles démarches organiser avant la date de transition ?
Une fois votre décision prise, listez les formalités à réaliser et leur ordre. Il faut notamment clarifier votre forme d’activité, vérifier si des autorisations ou qualifications sont requises dans votre secteur, organiser l’inscription de l’entreprise et examiner les obligations de TVA applicables. Les démarches diffèrent selon l’activité exercée et le choix entre entreprise individuelle et société.
En Belgique, l’affiliation à une caisse d’assurances sociales doit être réglée avant le début effectif de l’activité indépendante. Le SPF Économie détaille cette obligation ainsi que le régime « primo-starter », qui peut, sous certaines conditions, réduire les cotisations minimales pendant les quatre premiers trimestres pour les personnes qui répondent aux critères. Consultez la page du SPF sur l’affiliation à une caisse pour vérifier les modalités qui correspondent à votre situation.
Pour un projet constitué en société, prévoyez aussi les formalités propres à cette forme juridique et distinguez-les de celles qui concernent votre affiliation personnelle. Un accompagnement à la création peut aider à examiner les options et le parcours, mais vérifiez toujours que le service retenu couvre bien votre situation, notamment si vous commencez en personne physique.
Comment anticiper cotisations sociales et impôts ?
Le revenu disponible n’est pas égal au montant facturé. Pour établir votre prévision, partez des recettes attendues, retirez les frais professionnels réalistes et réservez une marge pour les cotisations sociales et l’impôt. L’INASTI indique pour 2026 un taux de 20,5 % sur les revenus professionnels jusqu’à 75 024,54 euros, puis de 14,16 % sur la tranche supérieure jusqu’à 110 562,42 euros. Une cotisation minimale est également calculée sur un revenu minimum de 17 374,08 euros, avec un minimum inférieur possible pour certains primostarters. Les règles et seuils figurent dans la page officielle sur le calcul des cotisations.
Ces chiffres ne donnent pas, à eux seuls, le montant exact à payer : le calcul définitif dépend notamment des revenus professionnels retenus et de votre catégorie. Au démarrage, les cotisations provisoires peuvent ensuite être régularisées lorsque les revenus réels sont connus. Une estimation trop optimiste peut donc créer un décalage de trésorerie. Pour préparer votre budget, prévoyez le paiement trimestriel et demandez à votre caisse comment ajuster les montants provisoires si votre estimation de revenus évolue.
La fiscalité dépend aussi de la forme choisie et de la nature de l’activité. En entreprise individuelle, tenez compte des obligations de comptabilité, de facturation, de TVA si votre activité y est assujettie et de déclaration à l’impôt des personnes physiques. Le SPF Finances présente les démarches fiscales de création et les obligations générales à examiner. Pour suivre ces éléments au fil de l’activité, nous proposons également une ressource sur les cotisations sociales des indépendants.
La clientèle et la trésorerie peuvent-elles soutenir votre activité ?
Un carnet de commandes fourni ne garantit pas une trésorerie confortable si les factures sont payées tard ou si les dépenses arrivent avant les encaissements. Faites un calendrier mensuel des recettes attendues, des frais fixes, des achats nécessaires et des échéances sociales et fiscales. Distinguez les revenus déjà sécurisés des opportunités encore en discussion, puis prévoyez un scénario moins favorable que votre estimation centrale.
Votre prévision gagne en précision si elle reflète votre métier. Une activité de consultance peut dépendre de contrats réguliers, tandis qu’un métier de chantier peut connaître des écarts entre l’avancement des travaux et le paiement. Pour une activité immobilière, examinez aussi le sujet des agence immobilière honoraires, en distinguant les honoraires d’agence des revenus effectivement liés à votre propre rôle dans une transaction.
À Bruxelles et en Wallonie, un échange avec un professionnel peut être utile lorsque vous avez besoin de confronter votre prévision à vos obligations comptables et fiscales. Chez Parlons Compta, l’accompagnement récurrent comprend un expert-comptable dédié, des rendez-vous à distance ou en bureau, la lecture des chiffres et des recommandations de gestion. Le périmètre et la formule sont à vérifier selon votre activité et votre situation.
Comment penser à votre protection sociale et aux imprévus ?
Lorsque vous devenez indépendant à titre principal, vous devez également planifier les périodes où vous ne pourrez pas travailler, les dépenses de santé et vos besoins de pension. Examinez les assurances adaptées à votre métier et à votre situation familiale, sans supposer qu’une couverture facultative remplace vos droits dans le régime social des indépendants.
Les cotisations sociales ouvrent des droits dans le régime des indépendants, mais la couverture et les démarches dépendent de votre situation. Le SPF Sécurité sociale fournit un aperçu des droits, des dispositifs d’aide et des interlocuteurs à contacter sur sa page consacrée aux droits des indépendants. Vérifiez les informations applicables au moment de votre transition auprès de votre caisse et de votre mutualité.
Préparer votre départ avec méthode
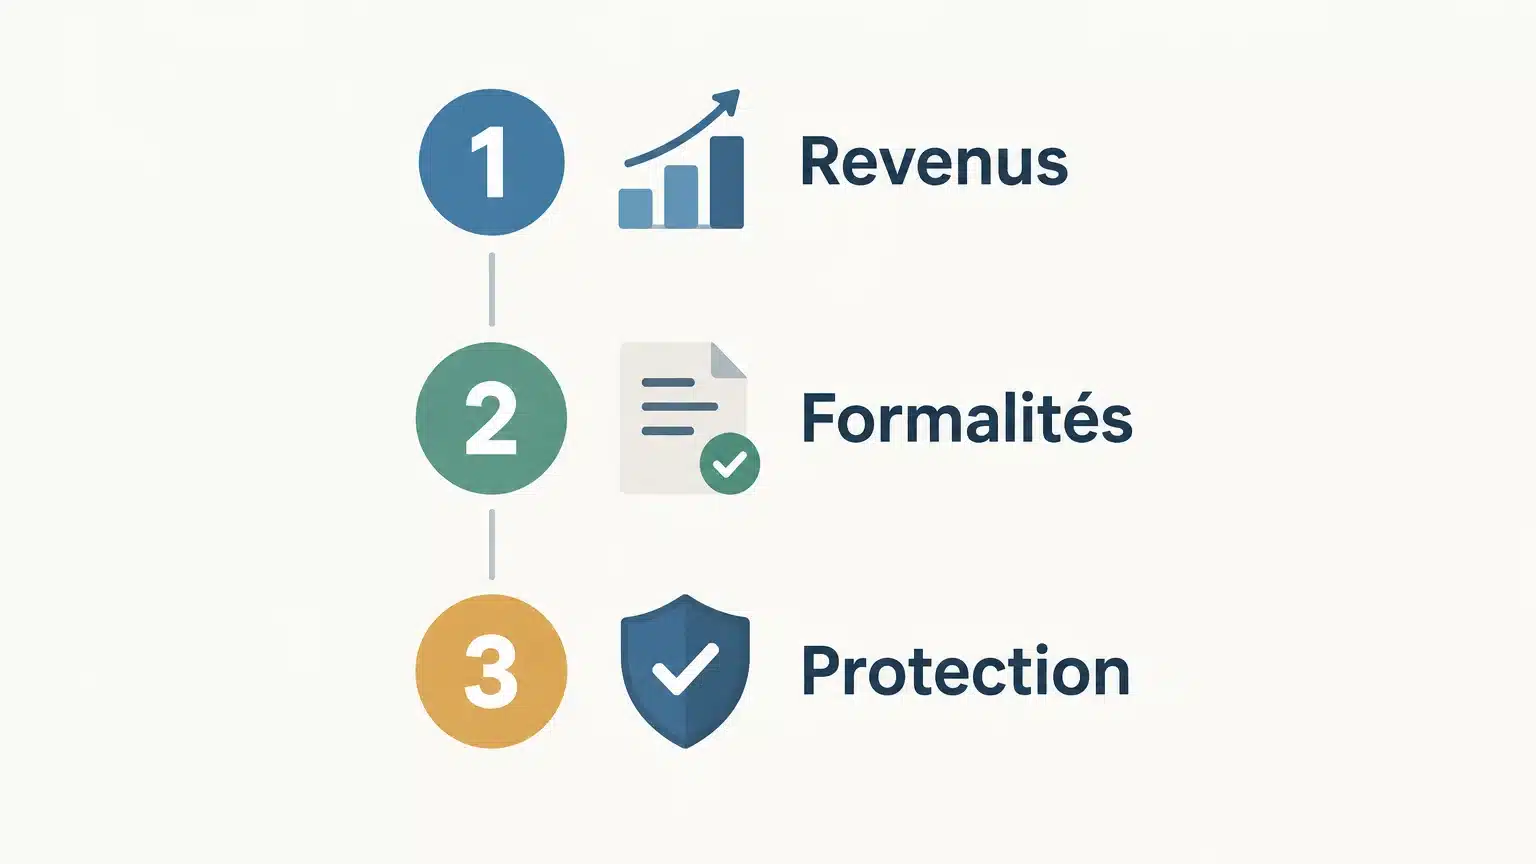
Le passage à une activité indépendante principale se prépare en reliant plusieurs éléments : des revenus suffisamment prévisibles, une clientèle diversifiée, une estimation prudente des frais, une réserve de trésorerie et des démarches confirmées auprès des organismes belges. Vérifiez les montants et les règles en vigueur au moment de votre transition, car ils dépendent de votre situation. À Bruxelles et en Wallonie, une préparation structurée vous aidera à aborder cette étape avec une vision plus claire de vos obligations et de la viabilité de votre projet.
Un accompagnement comptable pour sécuriser votre transition
Le passage à titre principal soulève des questions de trésorerie, de comptabilité et de fiscalité qui évoluent avec votre activité. Un regard professionnel sur vos chiffres peut vous aider à mieux anticiper vos échéances et à préparer vos décisions, plutôt qu’à découvrir les difficultés après le démarrage.
Chez Parlons Compta, nos formules d’accompagnement comptable et fiscal incluent un expert dédié, des rendez-vous en visioconférence ou dans nos bureaux, une lecture des chiffres et des conseils sur la rémunération et l’optimisation fiscale. Le contenu de l’accompagnement dépend de la formule et de votre situation. Découvrez nos services pour consultants, freelances et indépendants et échangez avec notre équipe pour déterminer si cet accompagnement correspond à votre activité en Belgique.
Questions fréquemment posées
Quel revenu prévoir avant de quitter un emploi ?
Il n’existe pas de montant universel, car les dépenses, les frais professionnels et les obligations diffèrent selon les personnes. Établissez un budget à partir de vos dépenses réelles et d’une estimation prudente de vos recettes nettes.
Faut-il attendre d’avoir plusieurs clients ?
Avoir plusieurs sources de revenus peut limiter la dépendance à un seul contrat, mais cela ne suffit pas à garantir la stabilité de l’activité. Évaluez aussi la continuité des missions et la facilité à trouver de nouveaux clients.
Comment prévoir les périodes avec moins de recettes ?
Préparez un calendrier d’encaissements et de dépenses, en intégrant les délais de paiement et les périodes creuses propres à votre métier. Conservez une réserve adaptée à vos charges et à vos besoins personnels.
Est-il utile de demander conseil avant le changement ?
Oui, surtout si vous devez clarifier vos obligations, votre budget ou le choix de la forme d’activité. Contactez aussi votre caisse d’assurances sociales et les organismes compétents pour confirmer les règles qui s’appliquent à votre situation.
Un comptable peut-il m’accompagner après le lancement ?
Un accompagnement comptable peut vous aider à suivre vos chiffres, vos échéances et les questions fiscales liées à l’activité. Chez Parlons Compta, les formules récurrentes associent un expert dédié à des rendez-vous et à des conseils adaptés au périmètre convenu.