Dépenses par carte de crédit d’une personne physique en 2026
Résumé : Oui, un indépendant en personne physique peut régler des frais professionnels avec sa carte de crédit personnelle : en entreprise individuelle, patrimoine privé et professionnel ne font qu’un. La déductibilité ne dépend pas du moyen de paiement, mais de la nature professionnelle de la dépense et de la qualité de vos justificatifs, conservés pour un éventuel contrôle.
Un logiciel facturé chaque mois, un billet de train, une fourniture payée en ligne : beaucoup de dépenses professionnelles réglées par carte de crédit en personne physique transitent par votre carte personnelle, faute de carte pro dédiée. En tant qu’indépendant à Bruxelles ou en Wallonie, vous vous demandez sans doute si c’est autorisé. La réponse est oui, à condition de savoir les justifier. Pour cadrer la logique, notre guide sur le remboursement des frais propres à l’employeur éclaire déjà une partie du sujet.
Le point central tient au statut : en entreprise individuelle, votre patrimoine privé et professionnel forment un seul ensemble. La question des dépenses carte de crédit personne physique se résume donc à une exigence de preuve, pas de choix du moyen de paiement. D’après le SPF Finances, pour le calcul de l’impôt, des frais professionnels sont déduits de vos revenus, déterminés forfaitairement, mais vous pouvez choisir de déduire vos frais réels à la place.
Le principe du patrimoine unique en entreprise individuelle
En personne physique, vous êtes un entrepreneur à responsabilité illimitée. Vos biens privés répondent des dettes de votre activité, et inversement, vos ressources personnelles financent votre entreprise. Ce principe de vase communicant s’applique à toutes vos dépenses sortantes.
Concrètement, vous pouvez financer un achat professionnel avec votre compte privé, votre compte professionnel, du liquide ou votre carte de crédit. Au final, tout part du même portefeuille : le vôtre. Le moyen de paiement n’a donc aucune incidence sur le droit à déduction. Ce qui compte, c’est la nature de la dépense et votre capacité à la documenter.
Une nuance mérite l’attention : l’absence de compte professionnel n’est pas interdite, mais elle complique le suivi. Ouvrir un compte dédié reste vivement recommandé pour séparer clairement vos flux et faciliter votre comptabilité au quotidien.
Quelles dépenses sont réellement déductibles ?
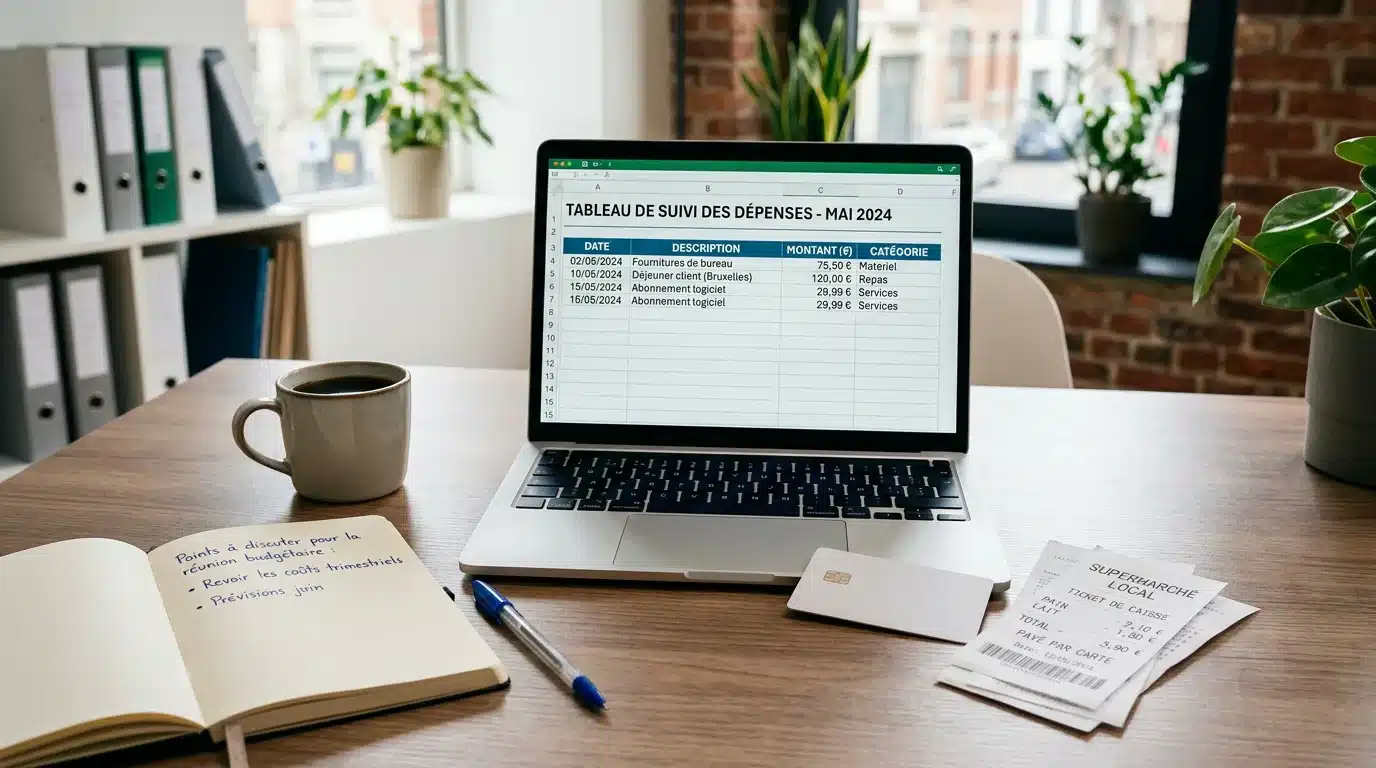
Payer par carte ne rend pas une dépense déductible par magie. Une charge n’efface pas l’impôt : elle réduit seulement la base sur laquelle vous êtes taxé. Trois conditions doivent être réunies pour chaque frais professionnel déductible.
- La dépense est liée à votre activité professionnelle, pas à votre vie privée.
- Elle se rattache à la bonne période imposable.
- Elle est appuyée par un document justificatif.
Le SPF Finances rappelle que vous devez prouver que les frais sont effectivement liés à votre activité professionnelle et que vous les avez supportés au cours de la période imposable. Un achat important, comme du matériel informatique, se déduit par ailleurs le plus souvent via un amortissement étalé sur plusieurs années, et non en une fois. Pour arbitrer entre déduction immédiate et étalement, nos taxes liées à vos dépenses sont analysées au cas par cas avec un expert dédié.
Frais mixtes et abonnements payés par carte de crédit
Certains services facturent uniquement par carte : suites logicielles, outils d’IA, plateformes de design, abonnements cloud. Ces abonnements professionnels sont fréquemment réglés avec la carte personnelle, simplement parce qu’aucun autre moyen n’est proposé. Ce n’est pas un problème en soi, tant que la transaction est retrouvable et associée à la bonne dépense.
La difficulté surgit avec les dépenses mixtes, à la fois privées et professionnelles : un téléphone, une connexion Internet, un véhicule. Seule la quote-part professionnelle est déductible, et vous devez pouvoir la ventiler de manière crédible. Une clé de répartition mal étayée est l’un des premiers points contestés lors d’un contrôle. Pour sécuriser cette ventilation, notre accompagnement sur les frais mixtes pour indépendants définit des pourcentages défendables selon votre usage réel.
Carte personnelle ou compte pro : bien tracer chaque paiement
Le vrai enjeu n’est pas la légalité du paiement, mais la traçabilité. Plus vos flux privés et professionnels se mélangent, plus la reconstitution devient chronophage et risquée. Le tableau ci-dessous compare trois approches courantes.
| Approche | Séparation privé/pro | Suivi des justificatifs | Sérénité en cas de contrôle |
|---|---|---|---|
| Carte personnelle sans suivi | Faible | Manuel et tardif | Risquée |
| Compte professionnel dédié | Bonne | Manuel | Correcte |
| Notes de frais digitalisées avec Parlons Compta | Claire | Photo des reçus, génération automatique | Élevée, avec double vérification par un expert |
Notre approche s’appuie sur la plateforme Odoo : vous prenez vos reçus en photo, la note de frais se génère, et votre compte bancaire se synchronise pour annoter chaque opération. Vous gardez ainsi une vue à jour, accessible 24h/24, sans ressaisie manuelle des paiements par carte.
Frais de déplacement réglés par carte : les barèmes 2026
Les déplacements professionnels illustrent bien la logique de preuve. Que vous payiez le carburant ou un train par carte, la déduction obéit à des barèmes précis. L’UCM rappelle qu’en 2026, deux montants forfaitaires de remboursement coexistent et sont acceptés, l’un indexé trimestriellement, le second annuellement, l’employeur pouvant choisir le système à condition de l’appliquer de manière cohérente.
Selon un secrétariat social, pour la période du 1er juillet 2026 au 30 juin 2027, l’indemnité kilométrique indexée annuellement atteint 0,4761 euro maximum par kilomètre. À titre de comparaison, en 2025, le montant trimestriel s’établissait autour de 0,4297 euro par kilomètre. Pour les trajets domicile-lieu de travail, ce sont d’autres règles qui s’appliquent, détaillées dans le barème officiel du SPF Finances.
Justifier vos dépenses en cas de contrôle fiscal
Un contrôle ne sanctionne pas le paiement par carte : il vérifie la réalité et le caractère professionnel de chaque charge. C’est là que la rigueur documentaire fait toute la différence. Conservez factures, tickets, relevés bancaires et contrats d’abonnement, en principe pendant sept ans, durée alignée sur le délai de prescription fiscale belge.
Une carte de crédit personnelle mêlée à des dépenses privées rend cette reconstitution laborieuse. L’astuce consiste à rapprocher immédiatement chaque transaction professionnelle de son justificatif, plutôt que de tout reprendre en fin d’année. Notre suivi dédié au contrôle fiscal et suivi des dépenses anticipe précisément ces points de friction, grâce à une double vérification par un comptable senior.
L’essentiel à retenir pour les indépendants wallons et bruxellois
Régler des frais professionnels par carte de crédit en personne physique est parfaitement admis : en entreprise individuelle, le moyen de paiement n’a aucune incidence sur la déduction. Ce qui décide de tout, c’est la nature professionnelle de la dépense, une ventilation crédible des frais mixtes et des justificatifs conservés dans les règles. Adoptez le réflexe de tracer chaque paiement dès qu’il tombe, séparez au maximum vos flux privés et professionnels, et documentez vos déplacements avec les barèmes en vigueur. Cette discipline transforme un contrôle redouté en simple formalité, à Bruxelles comme en Wallonie.
Passez à l’action avec Parlons Compta
Vous jonglez entre carte personnelle, abonnements payés en ligne et déplacements professionnels, et vous craignez de perdre le fil de vos justificatifs ? C’est exactement le quotidien que nous simplifions pour les indépendants et les TPE/PME de Bruxelles, Zaventem et de Wallonie, avec un expert-comptable dédié et une réponse sous 24 heures.
Bureau agréé ITAA et Gold Partner Odoo, nous digitalisons vos notes de frais (photo des reçus, génération automatique), synchronisons votre compte bancaire et sécurisons vos déductions par une double vérification. Découvrez nos services pour gérer vos frais et obligations fiscales et pilotez votre activité sans mauvaise surprise fiscale.
Questions fréquentes
Puis-je payer des frais professionnels avec ma carte de crédit personnelle ?
Oui, en entreprise individuelle, votre patrimoine privé et professionnel ne forment qu’un seul ensemble. Le moyen de paiement n’a donc pas d’incidence sur le droit à déduction. Seuls comptent le caractère professionnel de la dépense et son justificatif.
Un compte bancaire professionnel est-il obligatoire pour un indépendant ?
Ce n’est pas légalement obligatoire pour une personne physique, mais c’est fortement recommandé. Un compte dédié sépare clairement vos flux privés et professionnels. Cela simplifie votre comptabilité et joue en votre faveur lors d’un contrôle.
Comment déduire un abonnement logiciel payé uniquement par carte ?
Vous le déduisez comme n’importe quel frais professionnel, à condition qu’il serve votre activité et soit justifié par une facture. Conservez le reçu et rapprochez-le de la transaction sur votre relevé. Avec nos notes de frais digitalisées, ce rapprochement se fait automatiquement à partir d’une simple photo.
Combien de temps conserver mes justificatifs de dépenses ?
La pratique en Belgique est de conserver factures, tickets et relevés pendant sept ans, en cohérence avec le délai de prescription fiscale. Cette conservation s’applique aussi bien aux paiements par carte qu’aux autres. Un archivage numérique facilite grandement cette obligation.
Comment traiter une dépense à la fois privée et professionnelle ?
Seule la part professionnelle est déductible et doit être ventilée sur une base crédible. Un téléphone ou une connexion Internet mixte, par exemple, se déduit au prorata de l’usage professionnel. Documentez votre clé de répartition pour la défendre en cas de contrôle.