Chiffre d’affaires cible : combien facturer en Belgique ?
Résumé : Le chiffre d’affaires cible est le montant à facturer pour atteindre un revenu net précis, une fois déduits frais professionnels, cotisations sociales et impôts. En Belgique, ces prélèvements absorbent souvent 40 à 55 % des recettes. Le calcul remonte donc du revenu net souhaité vers le chiffre d’affaires HTVA nécessaire.
Sur 100 000 euros facturés, un indépendant belge n’en conserve fréquemment que la moitié une fois toutes les charges payées. C’est tout l’enjeu de la fixation d’un objectif de chiffre d’affaires réaliste : anticiper l’écart entre ce que vous encaissez et ce qui reste réellement dans votre poche. Pour émettre et suivre ces recettes sans erreur, notre logiciel de facturation centralise devis, factures et encaissements dès le premier euro.
Que vous lanciez une activité à Bruxelles, en Wallonie ou ailleurs, la question précède toujours le business plan : combien devez-vous vendre pour vivre correctement ? Selon les barèmes 2026 d’Acerta, un indépendant à titre principal paie déjà une cotisation minimale, même à faible revenu. Fixer le bon montant conditionne donc la viabilité de votre projet.
Qu’est-ce qu’un chiffre d’affaires cible ?
Le chiffre d’affaires cible désigne le montant total à facturer, hors TVA, pour atteindre un objectif précis : couvrir vos charges, dégager un revenu net donné, ou capter une part de marché. Il inverse la logique comptable habituelle. Au lieu de partir des ventes pour arriver au bénéfice, vous partez du résultat souhaité et remontez vers le chiffre à réaliser.
Deux usages coexistent. Le premier vise la rémunération : un indépendant calcule combien facturer pour toucher, par exemple, 3 000 euros net par mois. Le second vise la projection commerciale : un porteur de projet estime le chiffre d’affaires prévisionnel de son business plan. Dans les deux cas, l’objectif doit rester cohérent avec le marché et avec votre capacité réelle de production.
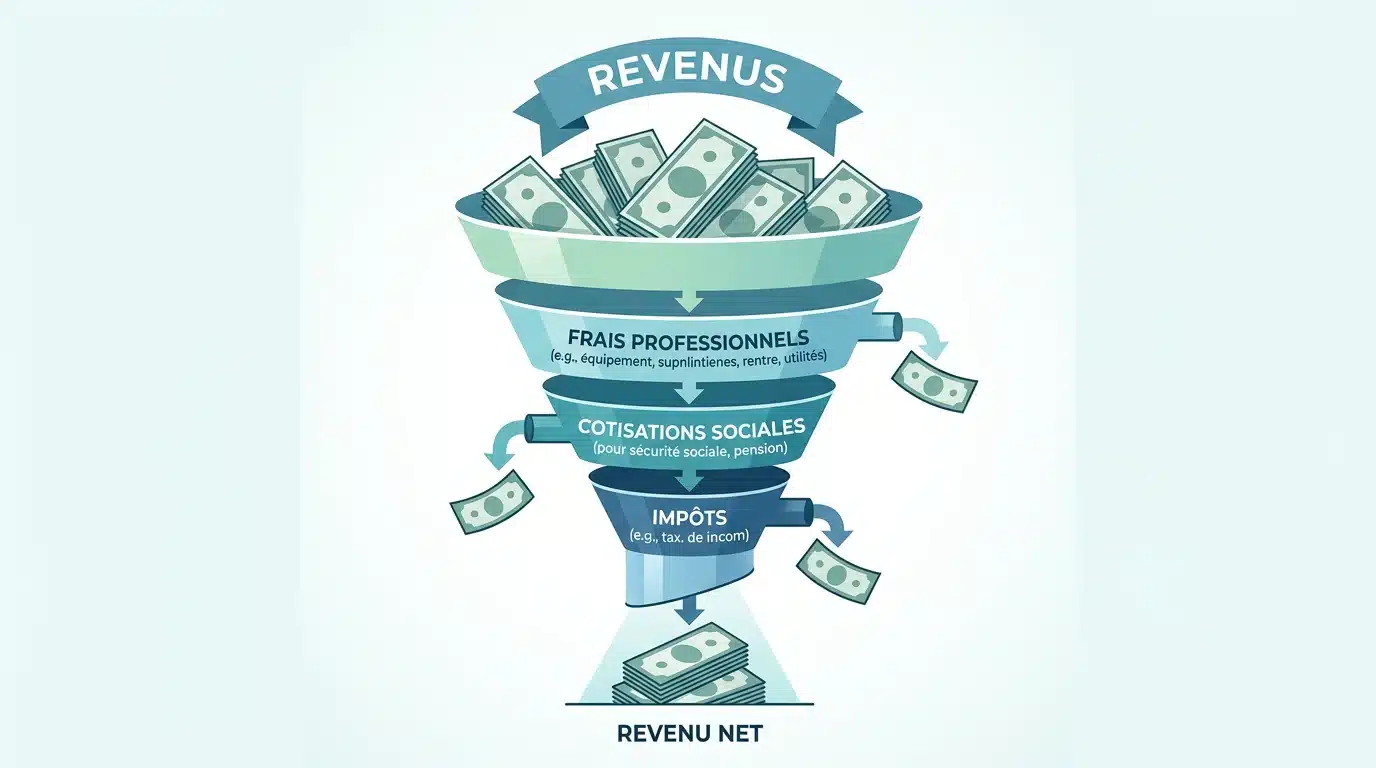
Du chiffre d’affaires au revenu net : ce que la Belgique prélève
Ce que vous facturez n’est pas ce que vous percevez. Entre le chiffre d’affaires HTVA et votre revenu net s’intercalent trois postes : les frais professionnels, les cotisations sociales et l’impôt des personnes physiques (IPP). Comprendre leur articulation est indispensable pour fixer un objectif crédible.
Les cotisations sociales se calculent sur votre revenu professionnel net imposable, c’est-à-dire vos recettes diminuées de vos frais déductibles. Securex illustre qu’avec 60 000 euros de chiffre d’affaires, 20 000 euros de frais et environ 7 000 euros de cotisations, il reste près de 33 000 euros de base imposable, puis environ 27 500 euros net après IPP. Chaque euro de frais justifié réduit donc à la fois vos cotisations et votre impôt.
Le taux de cotisation atteint 20,5 % sur la première tranche de revenu, puis 14,16 % au-delà, avec un plafonnement au sommet du barème. Xerius précise qu’au-delà d’un revenu net imposable d’environ 110 562 euros en 2026, aucune cotisation supplémentaire n’est due sur la tranche supérieure. L’IPP, lui, reste progressif : quatre tranches à 25 %, 40 %, 45 % et 50 %, auxquelles s’ajoutent les additionnels communaux, variables selon votre commune de résidence à Bruxelles ou en Wallonie.
Cette progressivité explique un point contre-intuitif : le rapport entre chiffre d’affaires et net n’est pas linéaire. Doubler votre revenu net exige plus que doubler votre chiffre d’affaires, car chaque euro supplémentaire tombe dans une tranche plus lourde. Pour sécuriser ces mécanismes, notre offre de tenue comptable et fiscale intègre le suivi de vos cotisations et de vos versements anticipés.
Comment calculer le montant à facturer
La méthode dépend de votre situation. Un indépendant déjà lancé peut partir de ses chiffres réels. Un créateur d’entreprise doit, lui, construire des hypothèses. Voici la logique de calcul, étape par étape.
- Étape 1 : définissez votre revenu net cible. C’est le montant que vous voulez percevoir, par exemple 2 500 euros net par mois.
- Étape 2 : ajoutez l’IPP et les additionnels communaux. Remontez du net vers le revenu imposable en réintégrant l’impôt dû selon votre tranche.
- Étape 3 : ajoutez les cotisations sociales. Appliquez le taux de 20,5 % (ou le minimum trimestriel si votre revenu est faible) pour retrouver le revenu net d’activité.
- Étape 4 : ajoutez vos frais professionnels. Vous obtenez alors le chiffre d’affaires HTVA à réaliser.
Attention à la cotisation minimale. En activité principale, elle s’applique même à faible revenu : Acerta la chiffre à 917,58 euros par trimestre pour 2026, soit un seuil de rentabilité incompressible. Votre objectif doit donc couvrir vos frais plus ces cotisations avant même de dégager un centime net.
Combien facturer pour un revenu net donné ?
Pour illustrer, voici des ordres de grandeur pour un indépendant à titre principal, avec des frais modérés et une taxe communale moyenne. Ces montants restent indicatifs : votre commune, vos frais réels et votre situation familiale les modifient sensiblement.
| Revenu net mensuel | Revenu net annuel | Chiffre d’affaires HTVA estimé | Taux de prélèvement |
|---|---|---|---|
| 2 000 € | 24 000 € | ~42 000 € | ~43 % |
| 3 000 € | 36 000 € | ~65 000 € | ~45 % |
| 4 000 € | 48 000 € | ~92 000 € | ~48 % |
| 5 000 € | 60 000 € | ~122 000 € | ~51 % |
La progression n’est pas proportionnelle. Passer de 2 000 à 4 000 euros net par mois demande plus du double de chiffre d’affaires, effet direct des tranches IPP à 45 % et 50 %. Les conseils du secteur recommandent de provisionner 35 à 45 % de votre chiffre d’affaires net HTVA pour couvrir cotisations, IPP et versements anticipés. Sans cette réserve, la régularisation des cotisations, calculées sur vos revenus d’il y a trois ans, réserve de mauvaises surprises.
Les leviers pour réduire le chiffre d’affaires nécessaire
Réduire l’objectif à atteindre ne signifie pas gagner moins. Cela signifie optimiser les postes qui grèvent votre marge. Trois leviers principaux existent en droit belge.
D’abord, le choix des frais professionnels. Si vos frais réels dépassent le forfait légal, déclarez-les au réel : chaque euro de frais supplémentaire réduit votre base imposable, vos cotisations et donc le chiffre d’affaires nécessaire. Ensuite, la PLCI (Pension Libre Complémentaire pour Indépendants), déductible de la base imposable, qui abaisse votre impôt tout en construisant votre pension. Enfin, à un certain niveau de bénéfice, le passage en société peut devenir avantageux grâce à l’impôt des sociétés réduit sur les premiers bénéfices.
Ce dernier arbitrage mérite un chiffrage précis, car il dépend de votre stratégie de rémunération et de dividendes. Nos experts en planification et gestion de patrimoine comparent les scénarios entreprise individuelle et société avant toute décision.
Piloter et suivre votre objectif dans la durée
Un objectif n’a de valeur que s’il est suivi. Les prévisions de chiffre d’affaires ne sont jamais figées : elles se révisent chaque trimestre la première année, puis annuellement, à mesure que vos ventes réelles se confirment. Un tableau de bord actualisé vous alerte dès qu’un écart se creuse entre le prévu et le réalisé.
Les outils numériques facilitent ce pilotage. Des plateformes de gestion et des intégrateurs déploient des solutions ERP pour automatiser le suivi des indicateurs. De notre côté, nous nous appuyons sur l’écosystème Odoo pour offrir tableaux de bord, notes de frais dématérialisées et suivi de trésorerie en temps réel, sans échange interminable d’e-mails.
Pensez aussi à la franchise de TVA belge : en dessous de 25 000 euros de chiffre d’affaires HTVA, vous pouvez en être exonéré, ce qui simplifie vos démarches en phase de démarrage. Au-delà, le passage au régime normal devient obligatoire, avec un taux standard de 21 % à collecter et reverser au SPF Finances. Intégrez ce seuil dans votre projection dès le premier prévisionnel.
Fixer votre objectif en toute confiance à Bruxelles et en Wallonie
Définir un chiffre d’affaires cible pertinent, c’est refuser de naviguer à vue. Le raisonnement reste toujours le même : partez du revenu net que vous visez, réintégrez impôts, cotisations et frais, puis vérifiez que le montant obtenu est atteignable sur votre marché. En Belgique, la progressivité de l’IPP et le plancher des cotisations imposent d’être précis plutôt qu’optimiste. Un objectif validé par un regard expert, ancré dans les barèmes officiels et régulièrement révisé, transforme une simple intuition en feuille de route financière solide, que vous soyez indépendant ou en société.
Passez à l’action avec Parlons Compta
Estimer combien facturer pour vivre de votre activité ne devrait pas rester un casse-tête. Que vous démarriez ou que vous envisagiez le passage en société, un accompagnement humain et digitalisé fait la différence entre une projection approximative et un plan chiffré fiable.
Basés à Bruxelles, à Zaventem et partout en Wallonie, nous combinons un expert-comptable fiscaliste dédié, une réponse sous 24 heures et une plateforme Odoo pour piloter vos indicateurs en continu. Découvrez nos formules d’accompagnement comptable, sans coûts cachés ni mauvaises surprises.
Questions fréquentes
Quelle différence entre chiffre d’affaires et revenu net ?
Le chiffre d’affaires correspond au total de vos ventes hors TVA. Le revenu net est ce qui reste après déduction des frais professionnels, des cotisations sociales et de l’impôt des personnes physiques. En Belgique, l’écart représente généralement entre 40 et 55 % du chiffre d’affaires.
Combien facturer pour 3 000 euros net par mois en Belgique ?
Pour un indépendant à titre principal avec des frais modérés, il faut viser environ 65 000 euros de chiffre d’affaires HTVA par an, soit un taux de prélèvement d’environ 45 %. Ce montant varie selon vos frais réels, votre commune et votre situation familiale. Une simulation personnalisée reste indispensable.
Comment calculer un chiffre d’affaires prévisionnel réaliste ?
Croisez plusieurs méthodes : analyse des concurrents, estimation de votre part de marché et intentions d’achat de vos clients potentiels. Établissez une hypothèse basse et une hypothèse haute, puis retenez une moyenne cohérente. Faites valider vos chiffres par un expert-comptable avant de finaliser votre business plan.
Faut-il provisionner une partie de son chiffre d’affaires ?
Oui. Il est conseillé de mettre de côté environ 35 à 45 % de votre chiffre d’affaires net HTVA pour couvrir cotisations sociales, IPP et versements anticipés. Cette réserve évite le piège de la régularisation des cotisations, calculées sur vos revenus d’il y a trois ans.
Un expert-comptable peut-il m’aider à fixer mon objectif ?
Absolument. Un expert-comptable fiscaliste chiffre votre objectif à partir des barèmes officiels et de votre situation réelle. Chez Parlons Compta, notre service de tenue comptable et fiscale intègre ce calcul, le suivi de vos indicateurs et l’arbitrage entre entreprise individuelle et société.