Avantages de toute nature pour un dirigeant : règles 2026
Résumé : Un avantage mis à disposition d’un dirigeant pour son usage privé peut constituer un revenu professionnel imposable, même s’il ne reçoit pas d’argent. En Belgique, sa valeur se calcule selon un forfait prévu pour certains avantages ou selon la valeur réelle. Depuis les revenus 2026, les ATN forfaitaires sont aussi concernés par un plafond fiscal de 20 %.
Une voiture, un logement ou un appareil mis à disposition pour un usage privé peut augmenter le revenu imposable d’un dirigeant. Pour comprendre les avantages de toute nature accordés à un dirigeant, il faut examiner l’avantage concret, son mode d’évaluation et son traitement fiscal. Pour une voiture, notre page explique le calcul de l’ATN pour une voiture de société. À Bruxelles et en Wallonie, la qualification dépend notamment de l’usage et des modalités de mise à disposition.
Un avantage de toute nature, ou ATN, est un avantage accordé gratuitement ou à prix réduit par une entreprise à un dirigeant ou à un membre du personnel. Il est considéré comme un revenu professionnel imposable, indique le SPF Finances. Il ne faut toutefois pas traiter tous les avantages de la même manière : certains sont évalués forfaitairement, tandis que d’autres reposent sur leur valeur réelle.
Qu’est-ce qu’un ATN pour un dirigeant ?
Un dirigeant qui peut utiliser à titre privé un bien financé ou fourni par sa société peut recevoir un avantage imposable. La voiture de société est un exemple courant, mais la notion peut aussi viser un logement, un prêt à taux réduit ou certains équipements. L’usage privé et les modalités concrètes comptent : mieux vaut donc examiner chaque situation plutôt que de qualifier automatiquement toute dépense payée par la société d’ATN.
La qualification fiscale se distingue aussi des avantages sociaux, qui peuvent être exonérés lorsqu’ils respectent les conditions légales. Si le bénéficiaire participe au coût d’un ATN, cette intervention personnelle est, en principe, déduite de la valeur imposable de l’avantage concerné. Il est donc utile de conserver les documents qui permettent d’établir ce qui a été fourni et ce que le dirigeant a éventuellement payé.
Un véhicule ou un prêt, deux calculs à examiner
Pour une voiture de société utilisée à titre privé, le calcul fiscal est forfaitaire. La formule tient notamment compte de la valeur catalogue, de l’âge du véhicule et du pourcentage lié aux émissions de CO₂. Le SPF Finances précise que ce calcul s’applique à l’usage personnel d’un véhicule mis gratuitement à disposition, et publie les paramètres pertinents pour 2026 dans sa FAQ sur les voitures de société. Pour apprécier l’incidence pratique du véhicule dans une rémunération, consultez aussi nos explications sur les avantages et inconvénients de la voiture de société.
Un prêt accordé au dirigeant sans intérêt ou à un taux réduit peut également générer un ATN. Pour ce type d’avantage, le SPF Finances explique que l’évaluation repose sur l’écart entre le taux de référence applicable et le taux effectivement accordé. Les taux de référence varient selon la nature du prêt et l’année concernée : il faut donc vérifier la règle applicable à la période visée au lieu de reprendre un ancien taux. La page du SPF Finances sur les prêts détaille ce mécanisme.
Les autres situations demandent la même prudence. Certains équipements informatiques ou abonnements peuvent être évalués au moyen d’un forfait, tandis qu’un avantage qui ne relève pas d’une évaluation forfaitaire peut nécessiter une appréciation de sa valeur réelle. Pour les frais engagés dans l’intérêt de l’activité, distinguez le remboursement de dépenses professionnelles de la mise à disposition d’un avantage privé et rassemblez les justificatifs. Nous détaillons le sujet dans notre page sur le remboursement de frais propres à l’employeur.
Que change le plafond de 20 % en 2026 ?
Depuis l’année de revenus 2026, les ATN évalués forfaitairement font l’objet d’une limite liée aux rémunérations imposables du dirigeant. La loi du 15 juillet 2026 portant réforme de l’impôt des personnes physiques, publiée au Moniteur belge le 29 juillet 2026, prévoit une conséquence pour les sociétés qui dépassent le seuil : elles peuvent perdre le bénéfice du taux réduit à l’impôt des sociétés. Le régime ne signifie donc pas que chaque dirigeant paie automatiquement une taxe supplémentaire de 7,5 % sur tout dépassement. Le Service des décisions anticipées expose le traitement applicable aux rémunérations de dirigeants.
Il faut distinguer cette mesure fiscale d’autres limites qui portent sur la rémunération payée en nature au travailleur dans le cadre du droit du travail. Le SPF Emploi présente ce régime distinct : il ne remplace pas le calcul fiscal des ATN forfaitaires accordés à un dirigeant.
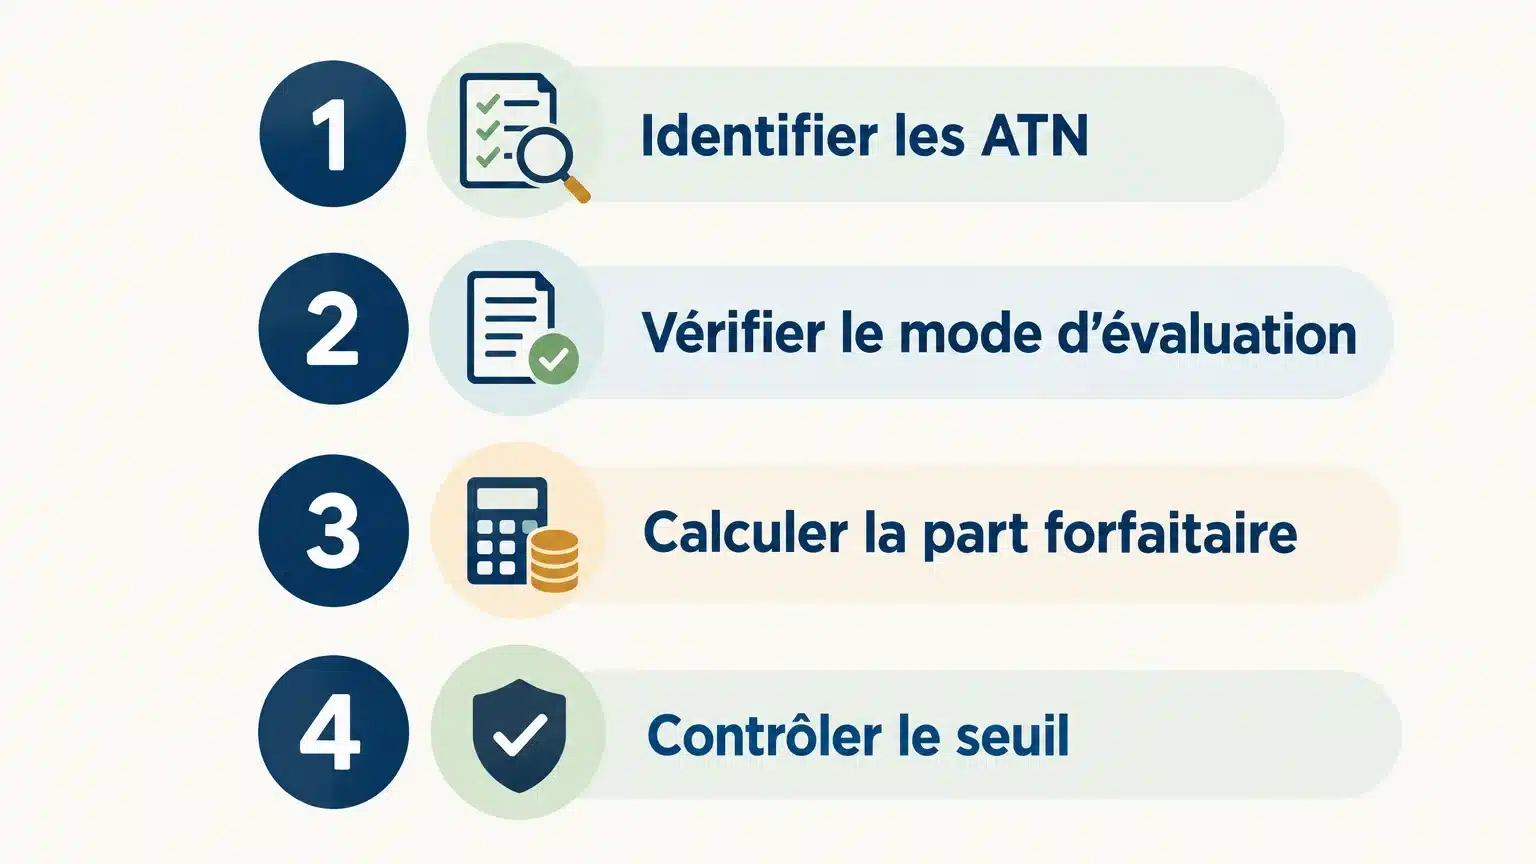
Pour vérifier votre situation, identifiez d’abord les avantages concernés, puis rassemblez les montants et les justificatifs de rémunération pour la période imposable. Ne supposez pas que tous les ATN entrent dans le calcul du plafond : le nouveau seuil vise les avantages évalués forfaitairement. Son application concrète et ses conséquences sur l’accès au taux réduit dépendent des chiffres de la société et de la situation du dirigeant. Une simulation avant la clôture permet d’anticiper les arbitrages possibles plutôt que de découvrir le dépassement après coup.
Comment déclarer et suivre les avantages ?
Une fois l’avantage qualifié et évalué, son montant imposable doit être repris sur la fiche fiscale du bénéficiaire. Pour un dirigeant d’entreprise, il s’agit de la fiche 281.20. Le SPF Finances rappelle que les ATN attribués doivent y figurer parmi les revenus imposables. Vérifiez que les avantages déclarés correspondent à ceux effectivement accordés et que les interventions personnelles du dirigeant ont été prises en compte lorsqu’elles s’appliquent.
Pour les dirigeants à Bruxelles et en Wallonie, nous pouvons examiner ces éléments dans le contexte global de la rémunération et de la situation de la société. Notre accompagnement comptable et fiscal récurrent comprend un expert dédié, une lecture des chiffres, des conseils en rémunération et une revue avant clôture. Un ATN doit être évalué avec les autres composantes de la rémunération, sans présumer qu’un avantage est toujours plus favorable qu’un salaire ou qu’un dividende. Pour approfondir cet arbitrage, consultez aussi notre page sur les dividendes et la rémunération du dirigeant.
À retenir sur les ATN du dirigeant
Un ATN correspond à un avantage professionnel accordé pour un usage privé, mais sa valeur imposable dépend de sa nature : forfait légal pour certains cas, valeur réelle pour d’autres. En 2026, les dirigeants doivent également surveiller le plafond applicable aux avantages forfaitaires et ses conséquences possibles pour l’impôt des sociétés. Identifier les avantages, vérifier les évaluations et contrôler la fiche 281.20 avant la clôture sont des réflexes utiles pour toute société à Bruxelles et en Wallonie.
Faites le point sur votre rémunération de dirigeant
Les ATN, la rémunération en espèces et les autres formes de rémunération se répondent. Pour décider en connaissance de cause, il est utile de rapprocher les règles fiscales de vos chiffres, des avantages réellement utilisés et des objectifs de votre société.
Chez Parlons Compta, chaque client bénéficie d’un expert-comptable dédié, de conseils sur la rémunération et d’une revue avant clôture. Nos formules mensuelles Essentiel, Supérieur et Premium comprennent respectivement 6, 12 ou 18 heures par an et 2, 4 ou 6 points de pilotage. Pour examiner votre situation, demandez notre accompagnement comptable et fiscal pour dirigeants, à distance ou dans nos bureaux.
Questions fréquemment posées
Un avantage de toute nature est-il toujours forfaitaire ?
Non. Certains avantages courants sont évalués selon un forfait légal, tandis que d’autres doivent être appréciés sur la base de leur valeur réelle. Le mode d’évaluation dépend de la nature de l’avantage.
Une voiture de société utilisée à titre privé constitue-t-elle un ATN ?
L’usage privé d’un véhicule de société peut constituer un avantage imposable pour le dirigeant. Son évaluation tient compte de paramètres propres au véhicule et aux règles applicables pour l’année concernée.
Où l’ATN d’un dirigeant est-il déclaré ?
Le montant imposable figure sur la fiche fiscale 281.20 du dirigeant. Il doit correspondre à l’avantage accordé et à son évaluation fiscale.
Le plafond de 20 % s’applique-t-il à tous les ATN ?
La mesure introduite pour les revenus 2026 porte sur les avantages évalués forfaitairement. Les avantages évalués selon leur valeur réelle ne sont pas à confondre avec ces ATN forfaitaires.
Comment faire vérifier mon package de rémunération ?
Réunissez les fiches de rémunération, les documents relatifs aux avantages et les justificatifs des interventions personnelles. Notre accompagnement comptable et fiscal récurrent permet aux dirigeants d’examiner leurs chiffres et leurs choix de rémunération avec un expert dédié.