Tableau de bord de trésorerie d’entreprise : méthode pratique
Résumé : Un tableau de bord de trésorerie d’entreprise rassemble les entrées et sorties d’argent, le solde disponible et les mouvements attendus. Pour être utile, il doit distinguer les sommes encaissées des paiements prévus, rester à jour et présenter quelques indicateurs directement liés aux décisions de l’entreprise.
Votre compte affiche un solde positif, mais pourrez-vous régler les dépenses prévues avant les prochains encaissements ? La réponse ne se trouve pas toujours dans le montant visible en banque. Un suivi utile rapproche les paiements attendus et les sorties à venir afin de repérer les périodes où les liquidités risquent de manquer. Pour structurer vos outils de pilotage, vous pouvez consulter nos Outils de gestion d’entreprise pour indépendants, notamment si vous exercez à Bruxelles ou en Wallonie.
Un tableau de bord de trésorerie d’entreprise ne remplace pas le suivi des opérations ni l’analyse de l’activité : il les rend plus lisibles pour préparer vos décisions. Sa structure dépend notamment des délais de paiement, des charges récurrentes, des stocks éventuels et de la saisonnalité. L’objectif est de voir clairement ce qui est disponible, ce qui doit entrer ou sortir, et à quel moment.
Pourquoi distinguer le solde disponible des flux prévus ?
Imaginez qu’une entreprise facture une mission importante en fin de mois, tandis que les salaires, le loyer et les fournisseurs doivent être payés avant l’arrivée du règlement. Le montant facturé peut donner une impression de sécurité, mais il ne correspond pas encore à une somme disponible sur le compte. Un tableau de trésorerie permet de replacer chaque mouvement dans le temps.
Il est utile de séparer trois vues. La première indique le solde de trésorerie actuel, à partir des comptes de l’entreprise. La deuxième récapitule les opérations déjà réalisées sur une période passée. La troisième projette les encaissements et décaissements attendus. Cette séparation limite les confusions entre une somme déjà reçue et une recette seulement espérée.
Les prévisions ne sont pas des certitudes. Pour les rendre plus réalistes, classez les montants selon leur niveau de fiabilité : paiement reçu, échéance confirmée, encaissement probable ou hypothèse commerciale. Un scénario prudent peut ensuite décaler un paiement client ou intégrer une dépense imprévue. Vous obtenez ainsi des repères pour choisir le bon moment pour engager une dépense ou demander un suivi sur une facture en attente.
Quels indicateurs intégrer au tableau de bord ?
Une petite entreprise de services n’a pas les mêmes besoins qu’une société qui achète des stocks ou réalise des chantiers. Dans les deux cas, mieux vaut retenir des indicateurs qui signalent un point à examiner plutôt que multiplier les chiffres sans usage concret.
- Trésorerie disponible : le montant actuellement mobilisable.
- Encaissements attendus : les règlements prévus, avec leur date estimée et leur niveau de fiabilité.
- Décaissements à venir : les factures fournisseurs, rémunérations, loyers et autres dépenses planifiées.
- Solde prévisionnel : le résultat estimé après prise en compte des mouvements prévus sur la période choisie.
- Factures en retard : les montants à suivre et les actions de relance à envisager.
Ajoutez seulement les indicateurs complémentaires qui correspondent à votre activité. Une entreprise avec des stocks peut suivre les sommes mobilisées pour les achats ; une activité saisonnière peut comparer les périodes fortes et les périodes creuses. À Bruxelles comme en Wallonie, le principe reste le même : garder une lecture synthétique, puis ajuster les indicateurs aux décisions que vous devez réellement prendre.
Comment construire un prévisionnel simple et lisible ?
Commencez par choisir une période assez proche pour que les prévisions restent crédibles et assez longue pour faire apparaître les décalages entre sorties et entrées. Pour certaines entreprises, une vue hebdomadaire aide à suivre les prochains paiements ; une vue mensuelle peut compléter l’analyse. Le bon rythme dépend de la fréquence des mouvements et de la variabilité de l’activité.
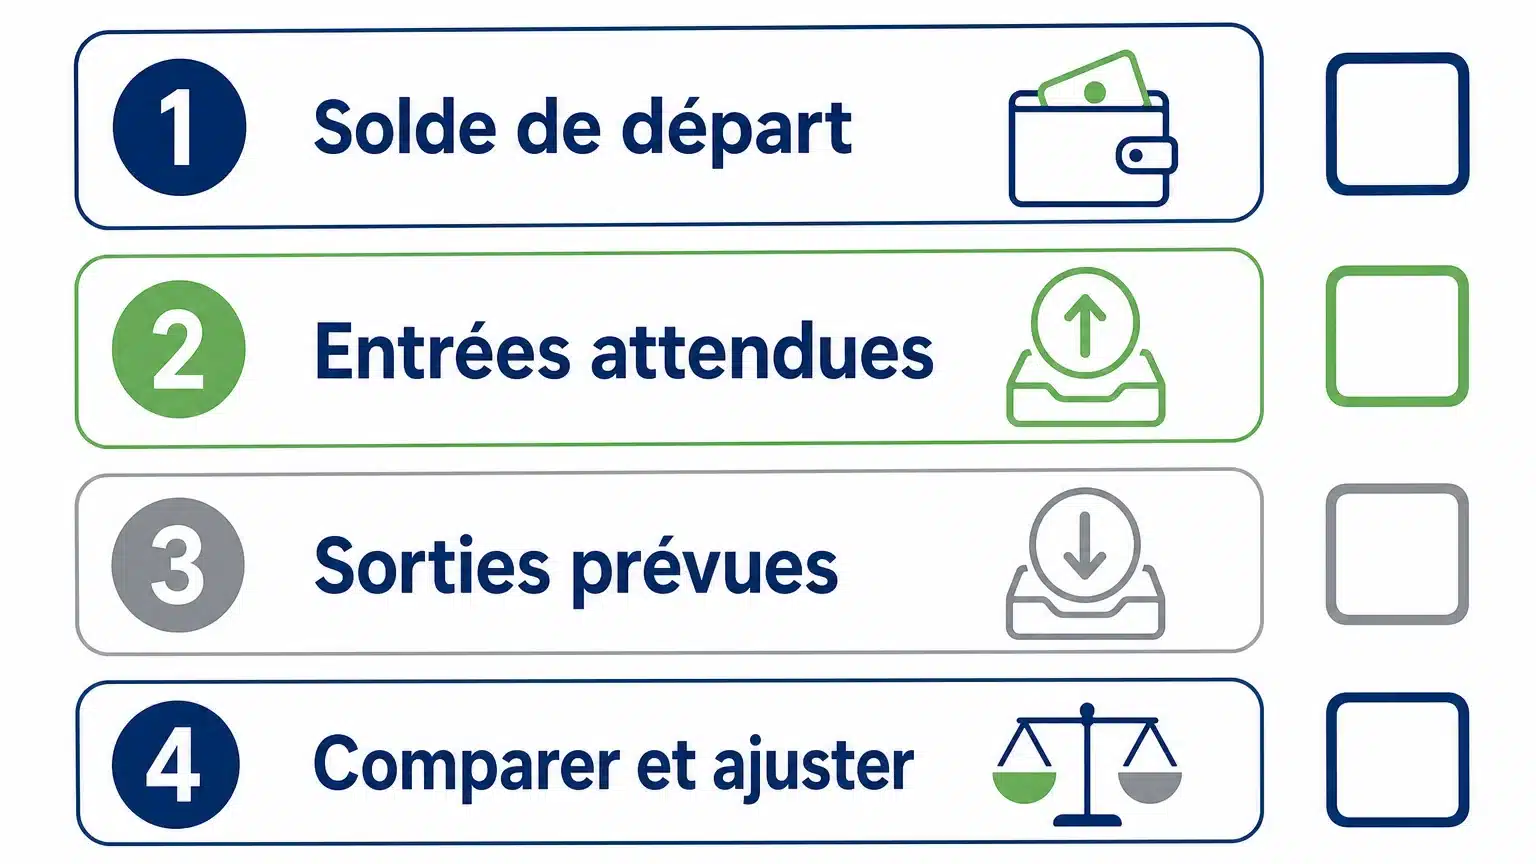
- Relevez le solde de départ à une date précise et identifiez les comptes concernés.
- Inscrivez les entrées attendues à la date probable de réception, en distinguant les paiements confirmés des estimations.
- Planifiez les sorties à leur date prévisible, y compris les dépenses récurrentes et les échéances connues.
- Calculez le solde projeté après chaque période, puis repérez le point où la marge de trésorerie est la plus faible.
- Comparez prévision et réalisé pour comprendre les écarts et mettre à jour les hypothèses.
Un tableur peut suffire pour démarrer si les données sont vérifiées et mises à jour avec régularité. Lorsque les factures, mouvements et documents sont dispersés, un outil de gestion peut simplifier leur suivi. Pour mieux organiser la préparation et l’envoi des factures, vous pouvez aussi Choisir un logiciel de facturation. L’outil ne remplace toutefois pas la vérification des dates et des montants utilisés dans les prévisions.
À quelle fréquence actualiser les prévisions ?
Une prévision perd rapidement de sa valeur si les paiements reçus, les factures en retard ou les nouvelles dépenses n’y sont pas intégrés. Définissez donc un rendez-vous de mise à jour adapté au rythme de votre entreprise, puis conservez une méthode stable pour comparer les prévisions aux mouvements réellement observés.
En période d’activité régulière, une vérification planifiée peut suffire à garder une vue utile. Si plusieurs clients paient en retard, si des dépenses importantes approchent ou si l’activité connaît des variations saisonnières, rapprochez les mises à jour. L’enjeu n’est pas de produire des prévisions parfaites, mais de corriger les hypothèses dès qu’une information importante change.
Pour relier les documents, les opérations et les chiffres suivis, vous pouvez également Suivre sa comptabilité en ligne. Chez nous, les tableaux de bord et le suivi de trésorerie s’inscrivent dans des outils de pilotage financier avec Odoo ; des simulations de trésorerie peuvent aussi aider à préparer des décisions. Le détail des indicateurs et l’horizon de ces simulations sont à adapter à la situation de chaque entreprise.
Comment interpréter un creux prévisionnel sans réagir trop tard ?
Si le solde projeté baisse fortement à une date donnée, commencez par examiner les mouvements qui l’expliquent. Un encaissement estimé trop tôt, une échéance oubliée ou une dépense exceptionnelle peuvent modifier la lecture. Vérifiez les montants et les dates avant de décider, puis comparez plusieurs hypothèses si l’incertitude est importante.
Le tableau peut alors soutenir des actions de gestion concrètes : suivre une facture échue, revoir le calendrier d’un achat ou préparer un échange avec un partenaire financier. Si les dépenses et les recettes varient selon les saisons, conservez cette information dans vos prévisions au lieu de prolonger mécaniquement les résultats d’un mois favorable. Un indicateur sert à ouvrir une question et à guider une action, pas à remplacer le jugement du dirigeant.
Enfin, évitez de confondre l’estimation de trésorerie avec une garantie que chaque paiement arrivera à la date prévue. Signalez les hypothèses, mettez à jour les changements importants et conservez une distinction claire entre flux observés et flux attendus. Cette discipline rend le tableau plus compréhensible pour les responsables de l’entreprise et les personnes qui participent à son suivi.
Une trésorerie plus lisible pour décider sereinement
Un tableau de bord de trésorerie utile met en regard le solde disponible, les encaissements probables et les dépenses à venir. Commencez avec quelques indicateurs, datez les mouvements et actualisez vos hypothèses lorsque la réalité change. À Bruxelles et en Wallonie, cette méthode s’adapte aux petites entreprises comme aux PME, à condition que le suivi corresponde à leur activité et reste assez simple pour être utilisé régulièrement.
Préparez vos décisions financières avec un accompagnement adapté
Lorsque les prévisions deviennent difficiles à interpréter ou que plusieurs décisions financières se présentent en même temps, un regard extérieur peut aider à clarifier les priorités. Nous accompagnons les entreprises dans le pilotage financier, en reliant le suivi des chiffres aux questions concrètes du dirigeant.
Notre équipe réunit des experts-comptables et conseils fiscaux certifiés ITAA et s’appuie sur une expérience cumulée de plus de 30 ans en comptabilité, gestion et fiscalité. Nous proposons aussi un coaching financier à temps partagé pour aider à préparer les décisions et mieux suivre l’activité. Pour échanger avec notre équipe active à Bruxelles et en Wallonie, Bénéficier d’un accompagnement financier à temps partagé.
Questions fréquemment posées
Quelle différence entre un suivi de trésorerie et un tableau de bord ?
Le suivi de trésorerie rassemble les mouvements d’argent réalisés et attendus. Le tableau de bord les présente avec quelques indicateurs choisis pour aider à repérer les évolutions et préparer des décisions.
Quels indicateurs suivre en priorité ?
Commencez par le solde disponible, les entrées attendues, les sorties prévues et les factures en retard. Ajoutez ensuite les indicateurs propres à votre activité, par exemple ceux liés aux stocks ou à la saisonnalité.
Peut-on créer son tableau de trésorerie dans un tableur ?
Oui, un tableur peut convenir pour commencer si les mouvements sont peu nombreux et les données régulièrement actualisées. Si le suivi devient difficile à maintenir, un outil de gestion ou un accompagnement peut aider à structurer le pilotage.
À quelle fréquence faut-il mettre à jour le tableau ?
Choisissez une fréquence adaptée au rythme des paiements et à la variabilité de l’activité. Rapprochez les mises à jour lorsque des encaissements sont incertains ou que des dépenses importantes approchent.
Comment Parlons Compta peut-il accompagner le pilotage de trésorerie ?
Nous proposons des tableaux de bord et un suivi de trésorerie dans le cadre de nos outils de pilotage financier avec Odoo. Des simulations de trésorerie peuvent également aider à préparer les décisions, selon les besoins de l’entreprise.