Investir dans l’immobilier via une société en Belgique
Résumé : Détenir un bien via une société belge permet de déduire largement les charges, d’amortir le bien et de financer l’achat avec des revenus avant impôt. En contrepartie, les loyers réels sont taxés à l’impôt des sociétés et la sortie des bénéfices reste coûteuse. L’arbitrage dépend de votre horizon, de vos revenus et de vos objectifs patrimoniaux.
En 2026, le durcissement de la fiscalité immobilière pousse de nombreux entrepreneurs à se demander s’il faut investir dans l’immobilier via une société plutôt qu’en nom propre. Avant tout achat, encore faut-il disposer d’une structure adaptée : nous détaillons les étapes pour créer une société (Belgique) avant l’investissement immobilier. À Bruxelles comme en Wallonie, ce choix engage votre fiscalité pour de nombreuses années.
La logique est simple à énoncer, mais complexe à trancher. Une société ouvre des déductions puissantes ; elle impose aussi une taxation des loyers réels et un coût de sortie non négligeable. Comprendre chaque étage de la fiscalité vous évite de mauvaises surprises au moment de revendre ou de vous verser les bénéfices.
Détenir un bien immobilier via une société : le principe
Le principe est direct : la société achète le bien, en devient propriétaire, et vous en détenez les parts. La responsabilité limitée sépare votre patrimoine privé des dettes liées à l’immeuble. Depuis la réforme du Code des sociétés et des associations, la SRL s’est imposée comme la forme la plus courante pour ce type de projet.
Ce montage a du sens si la société loue le bien à un tiers, ou parfois au dirigeant lui-même. Dans ce dernier cas, la question du loyer professionnel devient centrale : nous expliquons le régime et les obligations liées au loyer professionnel. Pour identifier un bien adapté à Bruxelles ou en périphérie (Zaventem), des plateformes spécialisées comme immopourexpat.com aident notamment les profils internationaux à cibler leur recherche.
Impôt des sociétés : la fiscalité de vos loyers
Voici la différence la plus structurante. En société, ce sont les loyers réels qui entrent dans le résultat, taxés à l’impôt des sociétés. Le taux standard de l’ISoc est de 25 %, avec un taux réduit de 20 % sur la première tranche de 100 000 euros pour les petites sociétés qui remplissent les conditions légales.
En nom propre, la logique diffère fortement. Selon le SPF Finances, une location à un particulier est souvent taxée sur le revenu cadastral indexé, et non sur le loyer perçu. Attention toutefois : le taux réduit à l’ISoc suppose de vous verser une rémunération de dirigeant suffisante. Nous analysons ces arbitrages entre dividendes et rémunération : impacts sur l’investissement immobilier via société.
Déduire les charges et amortir : le vrai levier
C’est ici que la société révèle sa force. Les frais de notaire, droits d’enregistrement, intérêts de crédit, travaux et frais d’entretien sont largement déductibles. L’immeuble peut aussi être amorti sur sa durée d’utilisation, ce qui réduit chaque année la base imposable.
Autre avantage souvent cité : le financement s’effectue avec des revenus « bruts » de la société, avant impôt. Vous mobilisez donc une capacité d’investissement supérieure à celle d’un particulier qui rembourse avec des revenus déjà taxés. Ce levier n’a de sens que si la gestion comptable suit rigoureusement chaque poste de charge.
Sortie des bénéfices : plus-value, dividendes et précompte mobilier
Beaucoup d’investisseurs oublient cette étape, et le regrettent. En société, la plus-value réalisée à la revente est intégrée au résultat et taxée à l’ISoc, sans l’exonération dont bénéficie parfois le particulier après plusieurs années de détention. Chaque cession est donc imposée, même après une longue conservation.
Ensuite, sortir l’argent vers votre patrimoine privé a un coût. D’après Wikifin, les dividendes supportent en principe 30 % de précompte mobilier. Le régime VVPRbis permet de réduire ce taux, mais selon Wolters Kluwer, la loi-programme du 18 juillet 2025 a réaménagé ce dispositif, et le taux réduit historique de 15 % est relevé à 18 % en 2026. Anticiper la sortie fait donc partie intégrante de la stratégie.
Précompte immobilier et obligations régionales
Quel que soit le mode de détention, le précompte immobilier reste dû. C’est un impôt régional, calculé sur le revenu cadastral indexé, et son taux varie selon la Région où se situe le bien. En Région de Bruxelles-Capitale, le taux de base régional est de 1,25 % du revenu cadastral indexé, auquel s’ajoutent les additionnels communaux.
En Wallonie, les règles et réductions diffèrent, et la gestion se fait auprès de l’administration régionale compétente. Ces écarts régionaux justifient un accompagnement local : la fiscalité d’un immeuble à Bruxelles ne se pilote pas exactement comme celle d’un bien situé en Wallonie.
Société ou nom propre : comment arbitrer
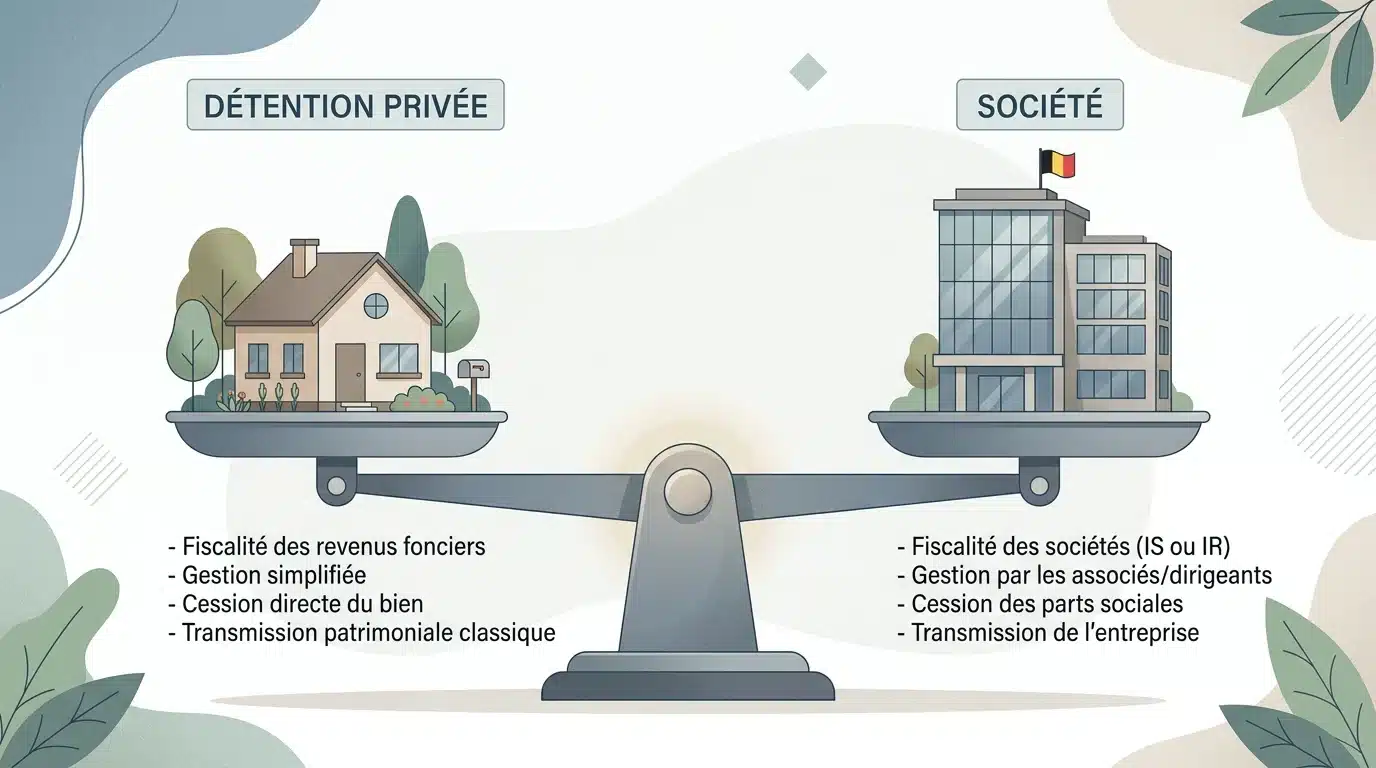
Aucune solution n’est universelle. Le bon véhicule dépend de votre usage du bien, de votre horizon de détention, de votre structure de revenus et de vos objectifs de transmission. Le tableau ci-dessous résume les trois grandes approches.
| Approche | Base imposable | Déductions | Sortie des bénéfices | Suivi & conformité |
|---|---|---|---|---|
| En nom propre | Souvent le revenu cadastral indexé | Limitées | Plus-value souvent exonérée après plusieurs années | À votre charge |
| Via une société (seul) | Loyers réels à l’ISoc | Larges (amortissement, frais, intérêts) | Plus-value taxée, puis précompte à la distribution | Obligations comptables lourdes |
| Via une société avec Parlons Compta | Loyers réels optimisés à l’ISoc | Larges et sécurisées par un expert dédié | Stratégie de sortie anticipée (dividendes, rémunération) | Expert-comptable dédié, réponse sous 24h, plateforme Odoo |
Un point mérite votre vigilance : l’administration surveille les montages purement fiscaux et la requalification éventuelle des revenus. Pour rester serein, nous vous aidons à aborder un contrôle fiscal : se préparer quand on investit via une société, en gardant chaque justificatif et chaque écriture en ordre.
Investir via une société à Bruxelles et en Wallonie : l’essentiel
Choisir d’investir dans l’immobilier au moyen d’une société n’est jamais un réflexe automatique. La structure démultiplie les déductions et la capacité de financement, mais elle taxe les loyers réels et complexifie la sortie des bénéfices. La bonne décision se prend en suivant le bien sur tout son cycle de vie, de l’achat à la revente, en tenant compte des règles régionales propres à Bruxelles et à la Wallonie. Sur un point incertain, appuyez-vous toujours sur le texte officiel et sur un accompagnement spécialisé.
Passez à l’action avec Parlons Compta
Vous hésitez entre le nom propre et la société pour votre prochain investissement immobilier ? Chaque situation mérite un calcul précis, de l’entrée jusqu’à la sortie des bénéfices. Notre équipe d’experts-comptables et fiscalistes agréés ITAA, active à Bruxelles et en Wallonie, sécurise votre montage et pilote votre fiscalité de bout en bout.
Avec un expert-comptable senior dédié, une réponse sous 24h et une gestion digitalisée via Odoo, vous gardez la maîtrise de vos chiffres et de vos décisions. Découvrez notre conseil et expertise pour investir dans l’immobilier via une société et avancez sur des bases fiables.
Questions fréquentes
Faut-il créer une SRL ou une SA pour investir ?
Pour la majorité des investisseurs, la SRL s’impose grâce à sa souplesse et à sa responsabilité limitée. La SA reste réservée à des projets plus lourds ou à un grand nombre d’associés. Le choix se valide au regard de vos apports et de votre gouvernance.
Les loyers perçus par ma société sont-ils taxés différemment ?
Oui. En société, ce sont les loyers réels qui entrent dans le résultat et sont soumis à l’impôt des sociétés, contrairement à la logique du revenu cadastral en nom propre. Cette différence change complètement le calcul de rentabilité.
Puis-je récupérer la TVA sur un achat immobilier via ma société ?
Cela dépend de la nature du bien et de son affectation à une activité soumise à la TVA. Les règles sont techniques et comportent des exceptions. Vérifiez toujours votre cas auprès du SPF Finances ou d’un expert avant de vous engager.
Comment sortir l’argent de la société vers mon patrimoine privé ?
Principalement via une rémunération ou des dividendes, ces derniers étant soumis au précompte mobilier. Le régime VVPRbis peut réduire ce taux sous conditions, mais son barème évolue en 2026. Une stratégie de sortie doit s’anticiper dès l’achat.
Ai-je besoin d’un expert-comptable pour investir via une société ?
C’est vivement recommandé, car les obligations comptables et fiscales sont sérieuses et les erreurs coûteuses. Notre accompagnement, avec un expert dédié et un suivi digitalisé via Odoo, sécurise chaque étape. Vous gagnez en sérénité et en visibilité sur votre rentabilité réelle.