Voiture de société : avantages et inconvénients en Belgique
Résumé : Une voiture de société peut faciliter les déplacements et compléter la rémunération, mais son coût ne se limite pas au financement du véhicule. Pour décider si elle est avantageuse, l’entreprise et le travailleur doivent comparer l’ATN, les frais d’utilisation, la fiscalité applicable en Belgique et les besoins de mobilité, en tenant compte de la motorisation et de la date du contrat.
Une voiture de société améliore-t-elle vraiment la rémunération, une fois les frais et l’impôt pris en compte ? Les avantages et inconvénients d’une voiture de société dépendent notamment de l’usage prévu, du budget de l’entreprise et du véhicule choisi. Pour approfondir le traitement de l’usage privé, consultez notre page sur l’avantage de toute nature pour une voiture de société.
En Belgique, l’usage personnel du véhicule peut entraîner un avantage imposable calculé selon des critères précis. Les règles et paramètres peuvent évoluer : le SPF Finances sur les voitures de société détaille notamment le calcul de l’ATN et les paramètres applicables en 2026. À Bruxelles et en Wallonie, comme ailleurs dans le pays, il est utile d’examiner ensemble le coût pour l’entreprise et la valeur réellement perçue par le travailleur.
L’ATN réduit-il l’avantage net pour le travailleur ?
Lorsqu’un salarié ou un dirigeant peut utiliser le véhicule à titre privé, la valeur de cet avantage doit être examinée dans sa rémunération imposable. L’ATN est calculé forfaitairement, notamment à partir de la valeur catalogue et des émissions de CO₂ du véhicule. Le montant n’est donc pas simplement égal au loyer mensuel, ni aux kilomètres privés parcourus : il dépend des paramètres prévus par le régime belge.
En pratique, il faut comparer la valeur d’usage du véhicule avec l’impact de l’ATN sur la situation individuelle. Une voiture bien adaptée aux déplacements quotidiens peut rester intéressante, mais l’avantage est moins évident si le véhicule est peu utilisé ou si le montant imposable pèse sensiblement sur la rémunération nette. Le calcul du SPF Finances constitue un point de départ ; la situation du travailleur et les modalités de mise à disposition comptent aussi.
Quels bénéfices et quelles limites pour l’entreprise ?
Pour une entreprise, mettre un véhicule à disposition peut répondre à un besoin réel de déplacement professionnel et contribuer à attirer ou fidéliser des collaborateurs. Le véhicule peut aussi simplifier les trajets entre clients, chantiers ou différents lieux de travail. Sa valeur dépend donc autant de son utilité opérationnelle que de son attrait dans un package de rémunération.
En contrepartie, l’entreprise assume un engagement financier et administratif qui peut durer plusieurs années. Financement ou leasing, assurance, entretien, pneus, énergie, stationnement et gestion des sinistres peuvent s’ajouter au coût du véhicule. Une voiture disponible en permanence peut aussi être moins pertinente si l’activité exige peu de déplacements ou si une solution de transport avec chauffeur, comme allotaxis.be, répond mieux aux besoins.
Comment estimer le coût complet, au-delà du financement ?
Imaginez une PME qui compare deux offres de leasing au seul montant mensuel. Cette comparaison reste incomplète si elle laisse de côté les frais d’usage, le coût de l’énergie et les modalités de recharge. Pour obtenir une vue plus réaliste du coût total, estimez les dépenses sur toute la durée prévue et distinguez les frais supportés directement par l’entreprise de ceux avancés par le travailleur.
La recharge à domicile peut également soulever des questions pratiques de relevé et de remboursement. Notre ressource sur le remboursement des frais liés à une voiture de société à domicile traite ce sujet pour le quatrième trimestre 2026. Pour d’autres dépenses avancées dans un contexte professionnel, notre page sur le remboursement de frais propres à l’employeur peut aider à cadrer les questions à examiner avec votre comptable.
En 2026, la motorisation et la date du contrat changent l’équation
Une voiture qui émet du CO₂ et un véhicule sans émissions ne suivent pas la même trajectoire de déductibilité. Un rapport du Conseil central de l’économie publié en 2024 résumait la suppression de la déductibilité des frais de voiture et de carburant pour les véhicules émettant du CO₂ acquis, loués ou pris en leasing à partir du 1er janvier 2026. Les règles transitoires et la date exacte de l’engagement sont déterminantes ; le rapport du Conseil central de l’économie présente le cadre de cette réforme.
La date de commande, de location ou de leasing peut donc modifier le traitement fiscal applicable. Les véhicules sans émissions échappent à la suppression évoquée pour les voitures qui émettent du CO₂, mais cela ne signifie pas qu’un même taux s’applique à tous les contrats et à toutes les années. Avant de signer ou de renouveler une flotte, vérifiez les dispositions correspondant au véhicule et à la date concernée auprès d’une source officielle belge.
La transition a aussi été étudiée sous l’angle des recettes publiques et de la composition du parc automobile. Le Bureau fédéral du Plan compare la législation existante à un scénario de référence et souligne que les estimations dépendent du cadre choisi ; son étude de 2025 sur les dépenses fiscales des voitures de société est utile pour comprendre ce contexte, mais ne remplace pas le calcul propre à une entreprise.
Voiture de société ou rémunération : comparez deux scénarios
Une voiture de société n’est pas directement comparable à une somme équivalente ajoutée au salaire. L’entreprise doit confronter son coût global au budget qu’elle consacrerait à une autre forme de rémunération. Le travailleur, lui, peut comparer l’usage du véhicule et les dépenses personnelles évitées avec l’impact de l’ATN sur sa situation.
Pour une PME à Bruxelles et en Wallonie, le bon choix dépend aussi de la trésorerie, des distances parcourues et des équipements nécessaires à l’activité. Nous recommandons de bâtir deux scénarios réalistes, avec une période identique et les mêmes hypothèses de déplacement. Faites apparaître séparément le financement, les frais d’usage, les effets fiscaux et la valeur pratique pour le bénéficiaire ; une comparaison fondée uniquement sur le montant brut d’un salaire ou d’un leasing risque de masquer des coûts importants.
Retenir l’essentiel avant de choisir
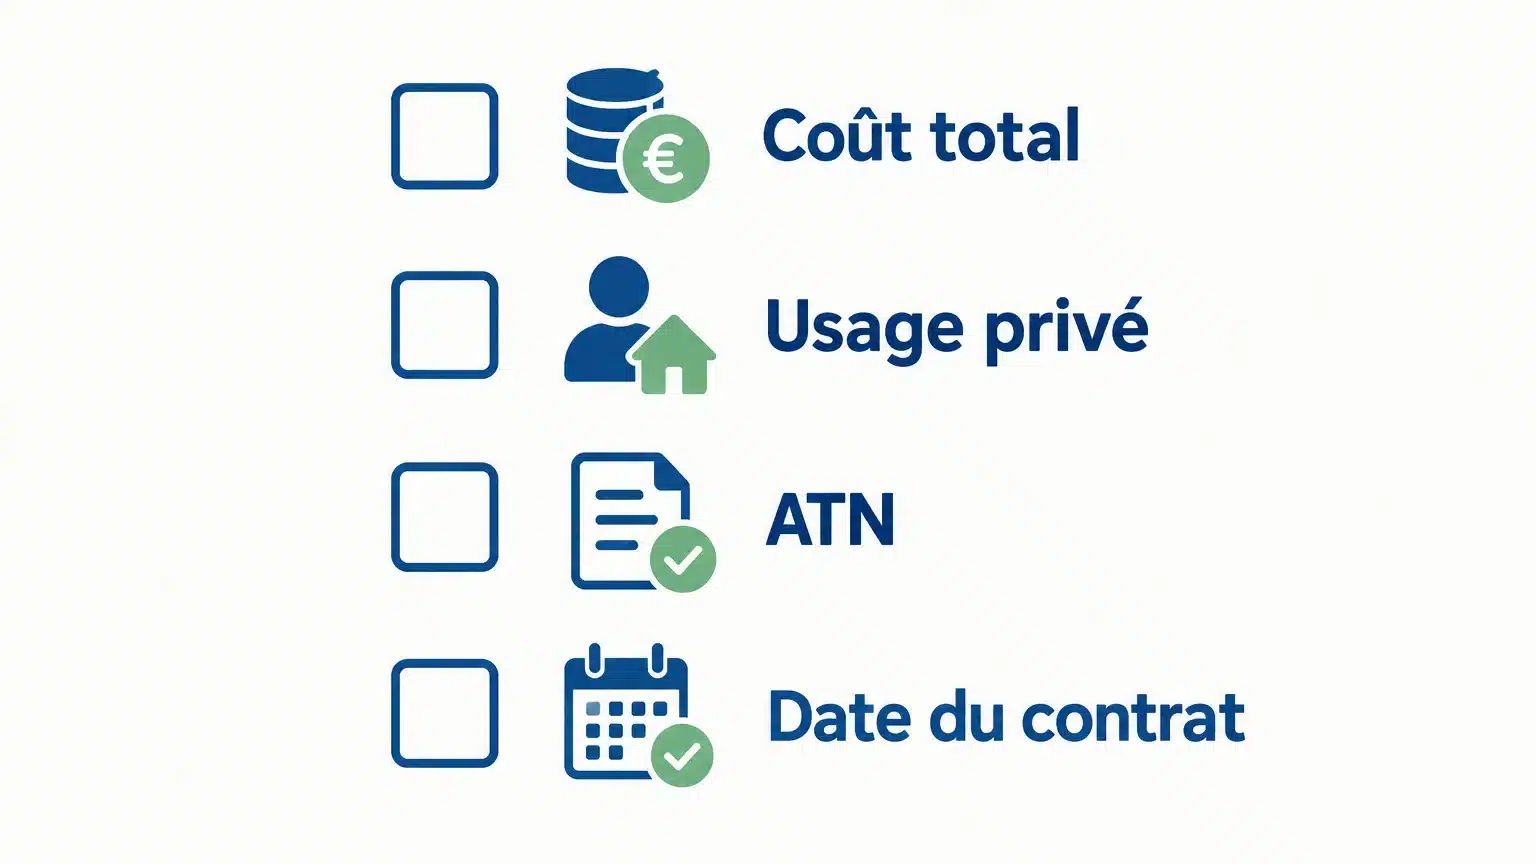
Une voiture de société peut être un avantage concret lorsqu’elle répond aux déplacements et aux attentes du travailleur, mais son coût réel inclut davantage que le financement. Pour trancher, comparez l’ATN, les frais d’utilisation, le régime fiscal lié à la motorisation et à la date du contrat, puis confrontez le résultat à une autre forme de rémunération. Cette démarche aide les entreprises à Bruxelles et en Wallonie à choisir selon leurs chiffres plutôt qu’en se fondant sur un montant mensuel isolé.
Évaluez l’impact de votre décision sur vos chiffres
Choisir une voiture de société engage à la fois la rémunération, la trésorerie et les dépenses de l’entreprise. Un examen comptable et fiscal adapté à votre situation permet de comparer des scénarios cohérents et de repérer les questions à vérifier avant de vous engager.
Chez Parlons Compta, chaque client bénéficie d’un expert-comptable dédié, de conseils sur la rémunération et la fiscalité, ainsi que d’une revue avant clôture et de recommandations concrètes. Nos experts-comptables et conseils fiscaux certifiés ITAA apportent une expérience cumulée de plus de 30 ans. Selon la formule, l’accompagnement comprend 6, 12 ou 18 heures par an et 2, 4 ou 6 points de pilotage. Découvrez notre accompagnement en optimisation fiscale pour examiner les choix adaptés à votre entreprise.
Questions fréquemment posées
Une voiture de société est-elle toujours plus avantageuse qu’une hausse de salaire ?
Non, car le résultat dépend du coût complet pour l’entreprise et de la valeur nette que le travailleur retire de chaque option. Comparez les deux scénarios sur une même période, avec des hypothèses réalistes d’utilisation.
L’usage privé doit-il être pris en compte dans la comparaison ?
Oui, c’est un élément important pour évaluer la valeur réelle du véhicule pour son bénéficiaire. Le contrat et les règles fiscales applicables doivent être examinés avant de tirer une conclusion.
Une voiture électrique est-elle automatiquement le meilleur choix fiscal ?
Pas automatiquement : la date du contrat, le coût d’usage, les besoins de déplacement et les possibilités de recharge entrent aussi en ligne de compte. Vérifiez le régime applicable au véhicule précis avant de décider.
Quels frais faut-il inclure dans le budget de l’entreprise ?
Au-delà du financement, examinez notamment l’assurance, l’entretien, les pneus, l’énergie, le stationnement et la gestion des éventuels sinistres. Les dépenses liées à la recharge ou avancées par un collaborateur méritent également d’être recensées clairement.
Qui peut aider à comparer les conséquences comptables et fiscales ?
Parlons Compta accompagne les sociétés, les indépendants et les dirigeants avec un expert-comptable dédié, des conseils sur la rémunération et l’optimisation fiscale, ainsi qu’une revue avant clôture. Cet accompagnement permet d’intégrer la décision dans une lecture plus large des chiffres et de la trésorerie.