Facturation électronique des professions libérales en Belgique
Résumé : En Belgique, les professions libérales sont concernées par la facturation électronique selon leur statut TVA et la nature de leurs opérations. Les activités soumises à la TVA entre entreprises belges doivent utiliser une facture structurée et un canal compatible avec Peppol, tandis que les activités exclusivement exemptées nécessitent une analyse distincte.
Une facture PDF envoyée par e-mail suffit-elle encore pour facturer une entreprise belge ? Depuis 2026, la réponse est généralement non lorsque l’opération concerne des assujettis belges à la TVA. Pour éviter les erreurs de paramétrage, nous pouvons vous aider à choisir un logiciel de facturation pour indépendants adapté à votre activité, à votre régime TVA et à vos échanges avec vos clients professionnels.
Le sujet de la facturation électronique pour les professions libérales ne se résume toutefois pas au métier exercé. Un avocat, un architecte, un consultant, un médecin ou un kinésithérapeute peuvent relever de règles différentes selon leurs prestations. Le SPF Finances rappelle que la facture structurée est obligatoire depuis le 1er janvier 2026 pour les opérations entre assujettis belges à la TVA, avec un échange organisé via le réseau Peppol.
Qui est concerné par la facturation électronique en Belgique ?
Le terme « profession libérale » ne suffit pas à déterminer vos obligations. Le premier réflexe consiste à vérifier votre statut TVA, puis à distinguer les opérations exonérées des prestations soumises à la TVA.
Une activité qui réalise des prestations taxables pour des entreprises belges entre dans le champ de la facturation électronique B2B. Cela concerne notamment de nombreux consultants, avocats, architectes, bureaux d’études et prestataires intellectuels. Le fait d’exercer en personne physique, sous forme de société ou avec un faible volume de factures ne suffit pas à écarter la règle.
Le cas des professions médicales et paramédicales demande davantage de précision. Une activité composée exclusivement d’opérations exemptées en vertu de l’article 44 du Code belge de la TVA bénéficie d’un traitement différent. La page du SPF Finances sur l’assujettissement rappelle notamment que certaines activités de praticiens reconnues et réglementées sont exemptées, tandis que les activités taxables doivent être examinées séparément.
| Situation professionnelle | Analyse à effectuer | Action pratique |
|---|---|---|
| Prestations taxables à des entreprises belges | Opérations B2B entre assujettis à la TVA | Prévoir l’émission et la réception de factures structurées |
| Activité exclusivement exemptée par l’article 44 | Les opérations exemptées ne suivent pas le même traitement | Vérifier le statut exact et les flux fournisseurs |
| Activité mixte | Une partie des prestations peut être taxable | Paramétrer les flux selon la nature de chaque opération |
| Régime de franchise de taxe | La franchise ne signifie pas absence d’assujettissement | Prévoir une solution compatible avec la facturation électronique |
Émission et réception : deux obligations à distinguer
Un professionnel peut ne pas émettre de facture électronique pour certaines prestations tout en devant organiser correctement la réception de documents numériques liés à son activité. Il est donc risqué de conclure simplement : « Je ne facture pas de TVA, je ne suis pas concerné ».
La franchise de taxe constitue un bon exemple. Elle dispense l’entreprise de facturer la TVA dans les conditions prévues par le régime, mais elle ne supprime pas nécessairement la qualité d’assujetti. Une FAQ officielle Peppol précise que les prestataires sous régime de franchise sont également concernés par l’émission électronique depuis le 1er janvier 2026.
La distinction est également importante pour une profession libérale qui combine plusieurs activités. Un médecin peut réaliser des actes thérapeutiques exemptés et, parallèlement, des formations ou des expertises soumises à la TVA. Un psychologue peut exercer une activité de soins tout en facturant des prestations de consultance à des entreprises. Dans ces situations, la facturation électronique doit être analysée opération par opération.
Enfin, l’obligation B2B belge vise les échanges entre entreprises assujetties à la TVA établies en Belgique. Une facture destinée à un particulier ne se traite pas automatiquement comme une facture B2B via Peppol. Pour les situations internationales, les activités exonérées et les cas particuliers, il est préférable de confirmer le traitement applicable auprès du SPF Finances ou de votre expert-comptable.
Qu’est-ce qu’une facture électronique conforme ?
Une facture électronique conforme n’est pas simplement un document que vous envoyez par voie numérique. Un PDF transmis par e-mail reste lisible par une personne, mais il ne fournit pas nécessairement les données structurées nécessaires au traitement automatique par les logiciels comptables.
La facture doit être créée, transmise et reçue sous une forme structurée. Les informations essentielles, comme l’identité des parties, les montants, la date et les données TVA, doivent pouvoir être interprétées par les systèmes informatiques. Le réseau Peppol sert de canal d’échange standardisé entre les logiciels ou les points d’accès compatibles.
Concrètement, le processus peut suivre quatre étapes. Vous créez la facture dans votre outil, celui-ci génère le fichier structuré, la facture est transmise via un accès Peppol, puis le client la reçoit dans son environnement de facturation ou de comptabilité. Un PDF visuel peut éventuellement accompagner le document, mais il ne remplace pas la facture structurée lorsque celle-ci est obligatoire.
Le choix du logiciel ne doit donc pas se limiter à la création d’un modèle de facture. Vérifiez la capacité à émettre et recevoir des documents structurés, la compatibilité avec votre comptabilité, la gestion des avoirs, l’archivage, le suivi des statuts et la possibilité de donner un accès à votre comptable.
Les vérifications à effectuer avant la mise en conformité
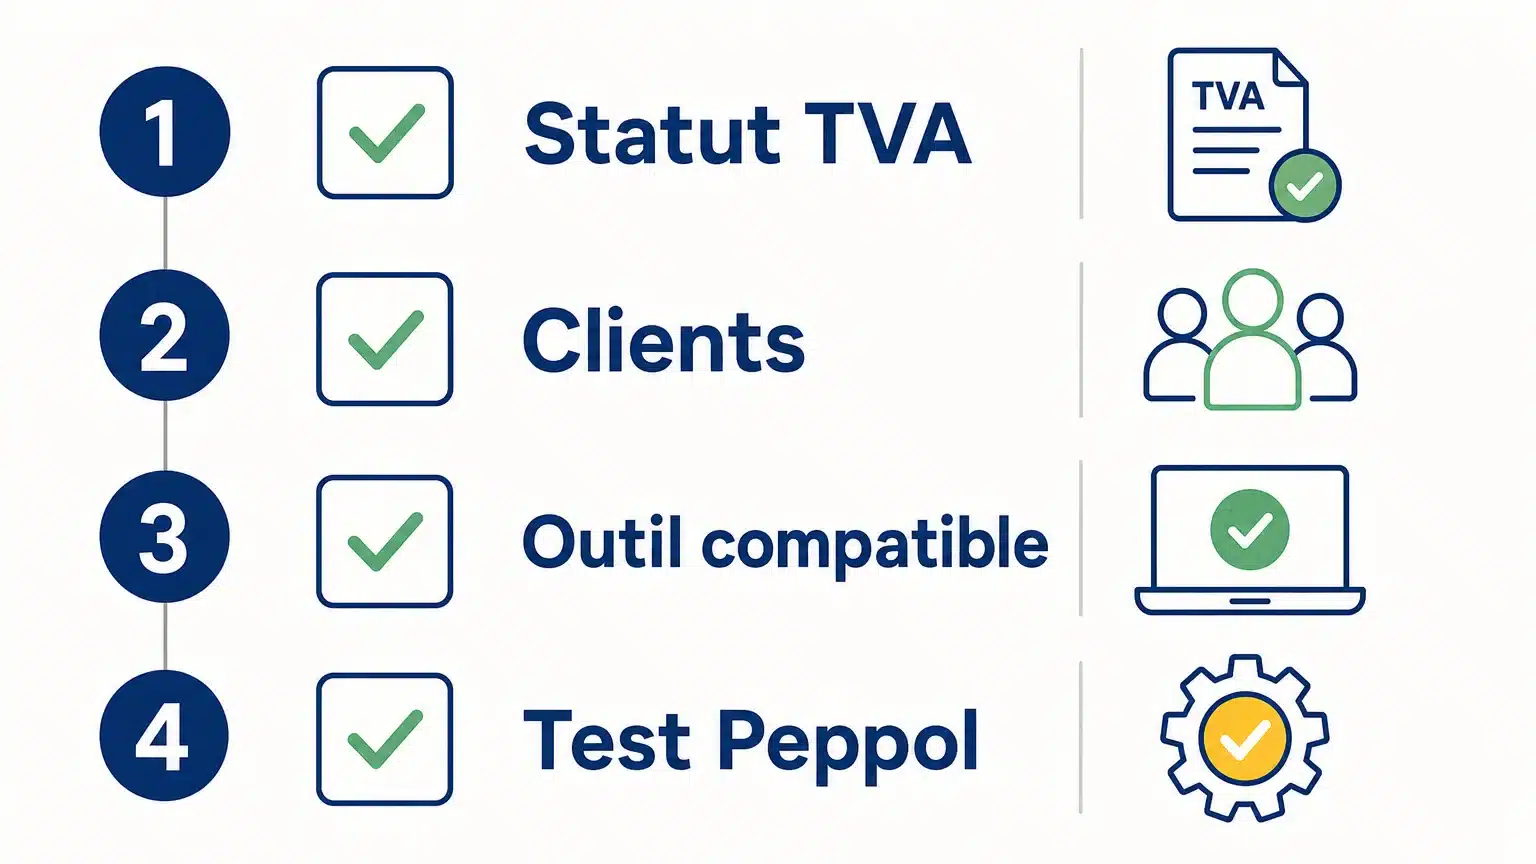
Une transition réussie commence par une cartographie des flux. Avant de sélectionner un outil, listez les types de clients, les fournisseurs, les opérations soumises à la TVA, les prestations exemptées et les échanges avec des entreprises belges.
- Vérifiez votre régime TVA et identifiez les opérations relevant de l’article 44, de la franchise ou du régime normal.
- Classez vos clients selon qu’ils sont des entreprises belges, des particuliers ou des partenaires établis à l’étranger.
- Contrôlez vos données, notamment le numéro d’entreprise, le numéro de TVA, les coordonnées et les conditions de paiement.
- Choisissez un logiciel compatible avec l’émission, la réception et le traitement des factures structurées.
- Testez le circuit avec une facture, un avoir et une facture fournisseur avant de généraliser la procédure.
La loi belge impose également de prêter attention à la qualité des données transmises. Une erreur dans l’identification du client, le traitement TVA ou le compte de réception peut bloquer le document ou retarder son traitement. Une annonce gouvernementale rappelle que les entreprises belges assujetties à la TVA doivent utiliser des factures électroniques structurées entre elles et s’appuyer sur une connexion sécurisée au réseau Peppol.
Si un partenaire technique intervient dans votre organisation, documentez précisément son rôle : création de la facture, transmission, archivage, synchronisation comptable ou assistance. Cette vérification peut inclure les informations publiques d’un prestataire, par exemple sur www.qalimo.fr, afin de comprendre comment il s’intègre dans votre circuit administratif.
Quel outil choisir pour une profession libérale ?
Le bon outil dépend moins du nombre de factures que de la complexité de votre activité. Un consultant qui facture quelques entreprises avec des prestations récurrentes n’aura pas les mêmes besoins qu’un cabinet médical avec une activité mixte, qu’un architecte qui suit des projets longs ou qu’un avocat qui gère des débours et plusieurs collaborateurs.
Votre solution doit au minimum gérer le réseau Peppol, les données d’identification, les factures d’acompte, les notes de crédit, les opérations récurrentes et l’export vers la comptabilité. Elle doit aussi vous permettre de retrouver les documents, de suivre leur statut et de limiter les doubles encodages.
Pour un indépendant qui souhaite centraliser ses documents, un logiciel de facturation peut constituer une première brique. L’objectif est de remplacer les fichiers isolés et les factures envoyées manuellement par un processus cohérent, contrôlable et compatible avec le suivi comptable.
Lorsque le régime TVA est complexe ou que l’activité combine plusieurs types de prestations, le logiciel ne remplace pas l’analyse professionnelle. Nous pouvons vous accompagner avec un expert-comptable dédié, une plateforme Odoo, la facturation Peppol, le dépôt centralisé des documents et des tableaux de bord adaptés. Notre équipe accompagne les indépendants, sociétés et professions libérales à Bruxelles et en Wallonie, à distance ou dans nos bureaux.
Cette approche est particulièrement utile si vous voulez relier la facturation à la trésorerie, aux notes de frais et aux déclarations fiscales. Notre offre de gestion d’entreprise pour indépendants vise à réduire la charge administrative tout en conservant un interlocuteur humain pour les décisions qui dépassent le simple encodage.
Facturation électronique : sécuriser votre activité en 2026
Pour les professions libérales, la question centrale n’est pas seulement de savoir si un logiciel est disponible. Il faut relier le statut TVA, la nature des prestations, les clients concernés et le circuit de réception des factures. Une activité mixte ou une franchise de taxe peut modifier l’analyse, tandis qu’une activité exclusivement exemptée par l’article 44 demande une vérification spécifique. En préparant ces éléments dès maintenant, vous limitez les erreurs et facilitez le travail de votre comptable. À Bruxelles et en Wallonie, un accompagnement local peut aussi aider à adapter la solution aux réalités administratives et fiscales de votre cabinet.
Préparer votre passage à la facturation électronique
La mise en conformité devient plus simple lorsque le diagnostic TVA, le choix de l’outil et l’organisation comptable sont traités ensemble. Nous vous aidons à clarifier vos flux, à centraliser vos documents et à choisir une méthode adaptée à votre profession libérale.
Avec notre expert-comptable dédié, nos outils Odoo et notre accompagnement en facturation Peppol, vous bénéficiez d’un suivi humain, de tableaux de bord et d’une réponse sous 24 heures dans le cadre de l’accompagnement client. Parlons Compta s’appuie sur plus de 30 ans d’expérience cumulée et accompagne les indépendants à Bruxelles et en Wallonie. Découvrez notre logiciel de facturation électronique.
Questions fréquemment posées
Une facture PDF envoyée par e-mail suffit-elle encore ?
Pour une opération B2B entrant dans le champ belge, un simple PDF ne remplace pas la facture structurée transmise par un canal compatible. Votre logiciel doit donc produire et échanger les données dans un format exploitable automatiquement.
Une profession médicale exonérée doit-elle utiliser Peppol ?
Tout dépend de la nature exacte des prestations. Une activité exclusivement exemptée par l’article 44 ne se traite pas comme une activité mixte comprenant des actes ou services soumis à la TVA.
Le régime de franchise de taxe dispense-t-il de la facturation électronique ?
Non, la franchise de taxe ne signifie pas que l’entreprise n’est pas assujettie à la TVA. Il faut donc vérifier les obligations applicables et choisir un outil capable de gérer les factures structurées.
Que faut-il demander à son logiciel de facturation ?
Demandez s’il peut émettre et recevoir des factures structurées via Peppol, gérer les avoirs, conserver les documents et transmettre les données à votre comptabilité. Vérifiez également la qualité du support et les modalités de récupération de vos données.
Un comptable peut-il accompagner la transition ?
Oui, il peut vous aider à qualifier vos opérations, contrôler les données et coordonner le paramétrage avec votre logiciel. Chez Parlons Compta, nous intégrons cet accompagnement à une gestion comptable et fiscale plus large pour les indépendants et professions libérales.