Comptable e-commerce en Belgique : guide pratique 2026
Résumé : Un comptable e-commerce en Belgique vous aide à structurer vos ventes, votre TVA, vos stocks et vos paiements. La priorité consiste à fiabiliser les données issues de votre boutique et de vos plateformes, puis à respecter les obligations belges, notamment la facturation électronique B2B devenue obligatoire en 2026.
Une boutique en ligne peut vendre à toute heure, mais sa comptabilité ne se résume pas à additionner les commandes. Les remboursements, commissions, stocks, paiements différés et ventes internationales modifient directement votre résultat. Si vous recherchez un comptable e-commerce, vous pouvez commencer par clarifier vos besoins avec notre service de tenue comptable et fiscale.
Le contexte belge évolue rapidement. Selon les données récoltées en 2025, environ deux tiers des internautes établis en Belgique ont effectué des achats en ligne. Depuis le 1er janvier 2026, la facturation électronique structurée est également obligatoire pour les transactions B2B belges, comme le rappelle le SPF Economie. À Bruxelles et en Wallonie, cette évolution concerne aussi les petites structures qui vendent à des professionnels.
Que recouvre la comptabilité d’un e-commerce en Belgique ?
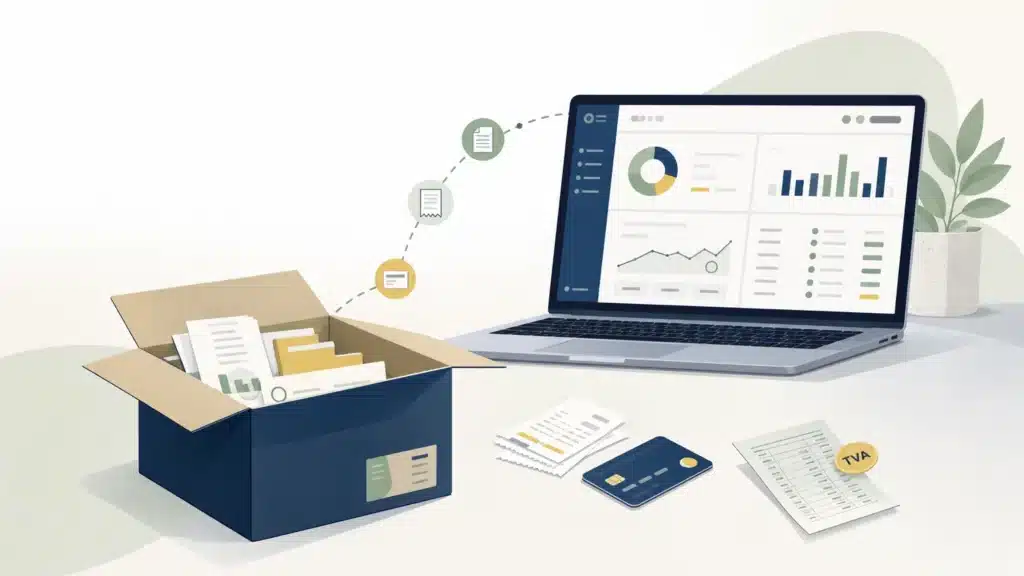
Imaginez une commande payée par carte, remboursée partiellement, puis reversée par une marketplace après déduction de plusieurs frais. Une seule vente peut donc générer plusieurs mouvements comptables distincts.
La comptabilité doit relier la commande, la facture, le paiement, la commission, le remboursement et le mouvement bancaire. Elle doit aussi distinguer le chiffre d’affaires, la TVA, les frais logistiques, la publicité, les abonnements numériques et les achats de marchandises.
Cette lecture par flux permet de connaître votre résultat réel. Elle évite de confondre le montant affiché dans votre boutique avec la somme effectivement versée sur votre compte bancaire.
Votre modèle commercial influence également le traitement comptable. Une boutique avec stock local ne présente pas les mêmes enjeux qu’une activité en dropshipping, une vente sur marketplace ou une entreprise qui expédie depuis plusieurs pays.
Quelles obligations comptables devez-vous organiser ?
Au démarrage, beaucoup d’entrepreneurs se concentrent sur les ventes et remettent la comptabilité à plus tard. Cette méthode devient risquée lorsque les commandes, les fournisseurs et les canaux de paiement se multiplient.
En Belgique, votre comptabilité doit être adaptée à l’ampleur de votre activité et reposer sur des justificatifs. Le SPF Finances détaille les obligations comptables, notamment les livres liés aux factures entrantes, aux factures sortantes, aux notes de crédit et aux recettes.
Vous devez donc organiser la conservation des factures fournisseurs, des factures clients, des avoirs et des preuves de paiement. Les documents doivent rester accessibles et permettre de justifier les montants repris dans vos déclarations.
Pour une boutique en ligne, le suivi doit aussi intégrer les stocks. Un inventaire fiable permet de rapprocher les quantités achetées, vendues et encore disponibles. Il aide également à comprendre la différence entre trésorerie disponible et valeur immobilisée dans les marchandises.
Une organisation efficace repose généralement sur quatre catégories de données :
- les ventes et les annulations ;
- les achats et les frais d’exploitation ;
- les paiements reçus ou en attente ;
- les stocks, retours et écarts d’inventaire.
Pour centraliser ces informations, une comptabilité en ligne peut réduire les échanges dispersés et faciliter le partage des documents avec votre équipe comptable.
Comment traiter la TVA belge et le régime OSS ?
Une vente réalisée en Belgique et une vente expédiée vers un particulier établi dans un autre État membre ne suivent pas nécessairement le même traitement de TVA.
Pour les ventes à distance intracommunautaires de biens, le seuil européen de 10.000 euros joue un rôle important. Lorsque les conditions sont réunies, le régime OSS permet de déclarer et de payer la TVA due dans plusieurs États membres au moyen d’une déclaration centralisée. Le SPF Finances explique le fonctionnement belge du régime OSS.
Vos ventes nationales restent reprises dans votre déclaration périodique belge. Les ventes transfrontalières éligibles au régime OSS doivent être suivies séparément, avec une ventilation par pays de destination et par taux applicable.
Cette distinction exige des données fiables au moment de la commande. Le pays du client, l’adresse de livraison, la nature de l’acheteur et le type de produit peuvent influencer le traitement à retenir.
Le régime OSS ne remplace pas toute la comptabilité. Il ne permet pas non plus de déduire la TVA en amont dans la déclaration OSS. Les achats, frais, importations et autres opérations doivent être traités dans le cadre approprié.
Lorsque votre activité évolue vers plusieurs pays, demandez une validation auprès du SPF Finances ou d’un professionnel qualifié. Les règles peuvent dépendre de votre structure, de vos stocks et de vos flux logistiques.
Pourquoi le rapprochement des plateformes est central ?
Un écart entre vos ventes et vos versements bancaires ne signifie pas forcément une erreur. Il peut provenir d’une commission, d’un remboursement, d’un paiement différé ou d’un changement de devise.
Le rapprochement des paiements consiste à comparer les données de votre boutique avec les relevés bancaires et les rapports de paiement. Cette opération permet d’identifier les commandes non encaissées, les sommes retenues et les opérations enregistrées deux fois.
Pour chaque canal, conservez un export contenant au minimum la date, le numéro de commande, le montant hors TVA, la TVA, le montant total et le statut du paiement. Ajoutez les frais de transaction, les commissions, les remboursements et les frais d’expédition.
Une procédure mensuelle est préférable à une vérification annuelle. Elle permet de corriger plus rapidement les écarts et de disposer d’une vision plus fiable de votre trésorerie.
Cette méthode est particulièrement utile si votre boutique vend des produits spécialisés, comme des bijoux artisanaux femme. Les retours, emballages, frais de livraison et commissions peuvent alors modifier sensiblement la marge par commande.
Que change la facturation électronique en 2026 ?
Depuis le 1er janvier 2026, les entreprises belges assujetties à la TVA doivent utiliser des factures électroniques structurées pour leurs transactions B2B. Cette obligation concerne l’émission et la réception des factures entre entreprises belges.
Le portail officiel belge précise que cette réforme vise les entreprises disposant d’un numéro de TVA actif. Les ventes B2C ne sont pas traitées de la même manière, car un particulier ne reçoit généralement pas une facture structurée dans le cadre ordinaire de son achat.
Pour un e-commerçant, la priorité consiste à vérifier la compatibilité entre la boutique, le logiciel de facturation et le réseau utilisé pour transmettre les documents. Les factures doivent être produites avec les informations nécessaires et être correctement archivées.
Un logiciel de facturation pour e-commerce peut vous aider à limiter les saisies manuelles et à mieux relier les ventes aux écritures comptables. Il ne remplace toutefois pas le contrôle des paramètres de TVA, des avoirs et des flux internationaux.
Quels indicateurs suivre pour piloter votre boutique ?
Une comptabilité utile ne se contente pas de préparer les déclarations. Elle doit aussi vous aider à prendre des décisions sur vos produits, vos prix et vos dépenses.
Commencez par suivre le chiffre d’affaires, la marge brute, le coût d’acquisition client et les frais de plateforme. Ajoutez le taux de retour, la valeur moyenne d’une commande, les frais logistiques et le délai entre la vente et l’encaissement.
La marge par produit mérite une attention particulière. Un article très vendu peut devenir peu rentable lorsque vous additionnez la publicité, les emballages, les commissions, les retours et les frais de paiement.
La gestion des stocks doit être suivie avec la même rigueur. Un stock trop élevé immobilise votre trésorerie. Un stock trop faible peut provoquer des ruptures, des ventes perdues et des frais d’approvisionnement urgents.
Enfin, établissez une prévision de trésorerie sur plusieurs semaines. Elle doit intégrer les paiements attendus, les achats à financer, les salaires éventuels, les taxes, les remboursements et les dépenses publicitaires.
Quand faire appel à un comptable e-commerce ?
Vous pouvez gérer certaines tâches vous-même au début. La question devient différente lorsque vous exploitez plusieurs canaux, vendez à l’étranger ou gérez un volume élevé de transactions.
L’accompagnement professionnel devient pertinent lorsque les rapprochements prennent trop de temps, lorsque vos stocks sont difficiles à valoriser ou lorsque vous ne comprenez plus vos écarts de trésorerie.
Un comptable spécialisé doit comprendre votre parcours de vente. Il doit pouvoir analyser vos commandes, vos paiements, vos commissions, vos retours et vos obligations de TVA.
Il est également utile avant une nouvelle étape de croissance. Une ouverture vers un autre pays, l’ajout d’une marketplace, le recrutement d’un salarié ou la création d’une société peuvent modifier votre organisation.
À Bruxelles et en Wallonie, notre accompagnement peut s’intégrer à une démarche plus large de gestion d’entreprise pour indépendants. L’objectif est de relier la comptabilité aux décisions quotidiennes, sans limiter le suivi à l’encodage des factures.
Ce qu’il faut retenir pour votre boutique en ligne
Une comptabilité e-commerce fiable commence par des données bien structurées. Vous devez rapprocher les ventes, les paiements, les commissions, les remboursements et les stocks avant d’analyser votre résultat. En Belgique, la TVA transfrontalière, le régime OSS et la facturation électronique B2B en 2026 nécessitent une organisation suivie. Un contrôle régulier vous aide à détecter les écarts et à prendre de meilleures décisions. Si votre activité se développe, un accompagnement adapté peut également sécuriser votre trésorerie et vos obligations.
Passez à l’action avec Parlons Compta
Lorsque les commandes, les stocks et les paiements se multiplient, la gestion financière demande une méthode claire. Vous pouvez vous concentrer sur vos ventes tout en disposant d’un suivi adapté à votre structure et à vos priorités.
Notre équipe vous accompagne avec des outils digitaux, un suivi personnalisé et une lecture concrète de vos chiffres. Pour structurer votre activité et sécuriser vos décisions, découvrez notre comptabilité pour les entreprises e-commerce, avec un accompagnement accessible depuis Bruxelles et la Wallonie.
Questions fréquemment posées
Un e-commerçant belge doit-il avoir un comptable spécialisé ?
Ce n’est pas toujours indispensable au lancement, mais la spécialisation devient utile lorsque les ventes, les stocks et les canaux de paiement se multiplient. Elle permet de mieux relier les flux commerciaux aux obligations comptables.
Le régime OSS concerne-t-il toutes les ventes en ligne ?
Non. Il concerne certaines ventes transfrontalières, principalement celles réalisées à distance vers des particuliers dans l’Union européenne. Votre situation dépend notamment du pays de départ, du pays de destination et de vos stocks.
La facturation électronique concerne-t-elle les ventes aux particuliers ?
L’obligation belge instaurée en 2026 vise principalement les transactions B2B entre entreprises assujetties à la TVA. Les ventes B2C doivent néanmoins rester correctement enregistrées et documentées.
Pourquoi les versements d’une marketplace diffèrent-ils des ventes ?
La plateforme peut retenir des commissions, des frais de paiement, des frais logistiques ou des remboursements. Le rapprochement permet d’expliquer chaque différence entre le chiffre d’affaires et le montant versé.
Parlons Compta accompagne-t-elle les indépendants qui vendent en ligne ?
Oui, notre accompagnement s’adresse notamment aux indépendants, entrepreneurs, TPE et PME qui souhaitent structurer leur comptabilité et leur gestion. Le suivi peut être organisé à distance ou avec un échange personnalisé selon vos besoins.