Travail indépendant et bénévolat : les règles en Belgique
Résumé : Oui, un indépendant peut faire du bénévolat en Belgique. La règle centrale : l’activité bénévole doit rester distincte de l’activité professionnelle et s’exercer dans une organisation sans but lucratif. Les défraiements restent exonérés d’impôt tant qu’ils respectent les plafonds légaux, sous peine de requalification par le fisc.
La Belgique compte de longue date plus d’un million de bénévoles, et beaucoup d’entre eux exercent aussi une activité professionnelle. Si vous êtes indépendant, la question du cumul entre activité indépendante et engagement bénévole se pose vite : est-ce autorisé ? Sous quelles conditions ? La réponse est positive, mais le cadre est précis. Que vous démarriez votre activité via notre guide sur la micro-entreprise en Belgique ou que vous soyez déjà installé, ces règles vous concernent directement.
Le bénévolat est encadré depuis la loi du 3 juillet 2005 relative aux droits des volontaires. Selon le portail du droit belge, cette loi a limité la responsabilité des bénévoles et exonéré leurs indemnités d’impôts et de cotisations sociales. Comprendre ce cadre vous évite deux écueils fréquents à Bruxelles comme en Wallonie : mélanger vos casquettes professionnelle et bénévole, ou dépasser les plafonds d’indemnités.
Peut-on cumuler activité indépendante et engagement bénévole ?
La réponse est oui. Un indépendant peut s’engager gratuitement au service d’une association, sans démarche administrative particulière. Le sujet du travail indépendant bénévolat ne pose donc aucun problème de principe en droit belge. Que vous soyez indépendant à titre principal ou à titre complémentaire ne change rien à cette possibilité.
Le bénévolat se définit comme une activité exercée librement, sans rémunération, au profit d’autrui ou de la collectivité. Il implique une organisation qui ne poursuit pas de but lucratif : une ASBL, une ONG, un club sportif, une école de devoirs. Vous ne pouvez pas être volontaire au bénéfice d’une entreprise commerciale, car le législateur a voulu éviter que le geste gratuit des uns serve à enrichir les autres.
Si vous exercez en complémentaire et hésitez encore sur votre statut, notre page dédiée au tremplin indépendant vous aide à situer votre activité avant même de penser à un engagement associatif.
Les trois conditions à respecter pour un cumul légal
Trois règles cadrent le cumul entre statut d’indépendant et engagement volontaire. Elles sont simples, mais leur non-respect peut coûter cher.
- Une organisation sans but lucratif. Le volontariat s’exerce uniquement au sein d’une structure non commerciale. Aider gratuitement une entreprise ne relève pas du volontariat.
- Des activités distinctes. Vous ne pouvez pas exercer, dans la même organisation, la même activité à la fois comme professionnel et comme bénévole. Un comptable indépendant qui tient les comptes d’un club ne peut pas être aussi trésorier bénévole de ce même club, mais rien ne l’empêche d’y devenir entraîneur.
- Le respect des plafonds d’indemnités. Toute compensation reçue doit rester en deçà des limites légales pour conserver son caractère exonéré.
Nuance utile : exercer une activité similaire dans des organisations différentes reste permis. Un photographe indépendant peut photographier gratuitement l’événement d’une ONG, puis facturer normalement ses clients par ailleurs.
Défraiement du bénévole : forfait ou frais réels
Le bénévolat est gratuit par nature. Une association peut toutefois compenser vos dépenses (déplacements, repas, matériel) via un défraiement. Attention : ce défraiement n’est pas un salaire, et il n’est pas obligatoire. Deux systèmes coexistent, et vous ne pouvez pas les cumuler pour une même personne sur une même année.
Le premier est le forfait, sans justificatif à produire. Selon les plafonds Acerta, l’indemnité forfaitaire ordinaire atteint en 2026 un maximum de 44,02 euros par jour et 1.760,83 euros par an. Le second est le remboursement des frais réels, sur présentation de justificatifs : dans ce cas, il n’existe pas de plafond, mais chaque dépense doit être prouvée.
Pour certaines catégories (encadrement sportif, garde de nuit de personnes dépendantes, transport non urgent de patients), le plafond annuel majoré est relevé. D’après les informations de l’UCM, ce plafond annuel s’élève en 2026 à 3.233,91 euros pour ces profils, le montant journalier restant plafonné à 44,02 euros.
| Système de défraiement | Plafond 2026 | Justificatifs |
|---|---|---|
| Forfait ordinaire | 44,02 €/jour et 1.760,83 €/an | Aucun |
| Forfait majoré (catégories spécifiques) | 44,02 €/jour et 3.233,91 €/an | Aucun |
| Frais réels | Pas de plafond | Obligatoires (reçus, factures) |
Ces indemnités sont non imposables et ne doivent pas figurer dans votre déclaration fiscale. La confusion avec vos dépenses professionnelles est fréquente : pour bien séparer vos casquettes, nos explications sur les frais mixtes des indépendants (pro et perso) vous aideront à ne pas mélanger comptabilité professionnelle et défraiement associatif.
Le risque de requalification fiscale
C’est le point le plus sensible du cumul. Si votre activité bénévole ressemble de trop près à votre activité indépendante, l’administration peut la requalifier en activité professionnelle. Conséquence : impôts et cotisations sociales à la clé, calculés sur des sommes que vous pensiez exonérées.
Le danger apparaît surtout quand le défraiement ressemble à une rémunération déguisée. Un défraiement forfaitaire trop généreux, ou versé pour une prestation qui relève de votre métier, attire l’attention. La règle de bon sens : votre engagement bénévole doit être désintéressé, distinct et proportionné aux frais réellement engagés.
Sur les points incertains, mieux vaut se référer au texte officiel de la loi du 3 juillet 2005 et aux instructions fiscales plutôt que de se fier à une interprétation approximative. En cas de doute sur un contrat particulier, un accompagnement comptable évite la mauvaise surprise d’un redressement.
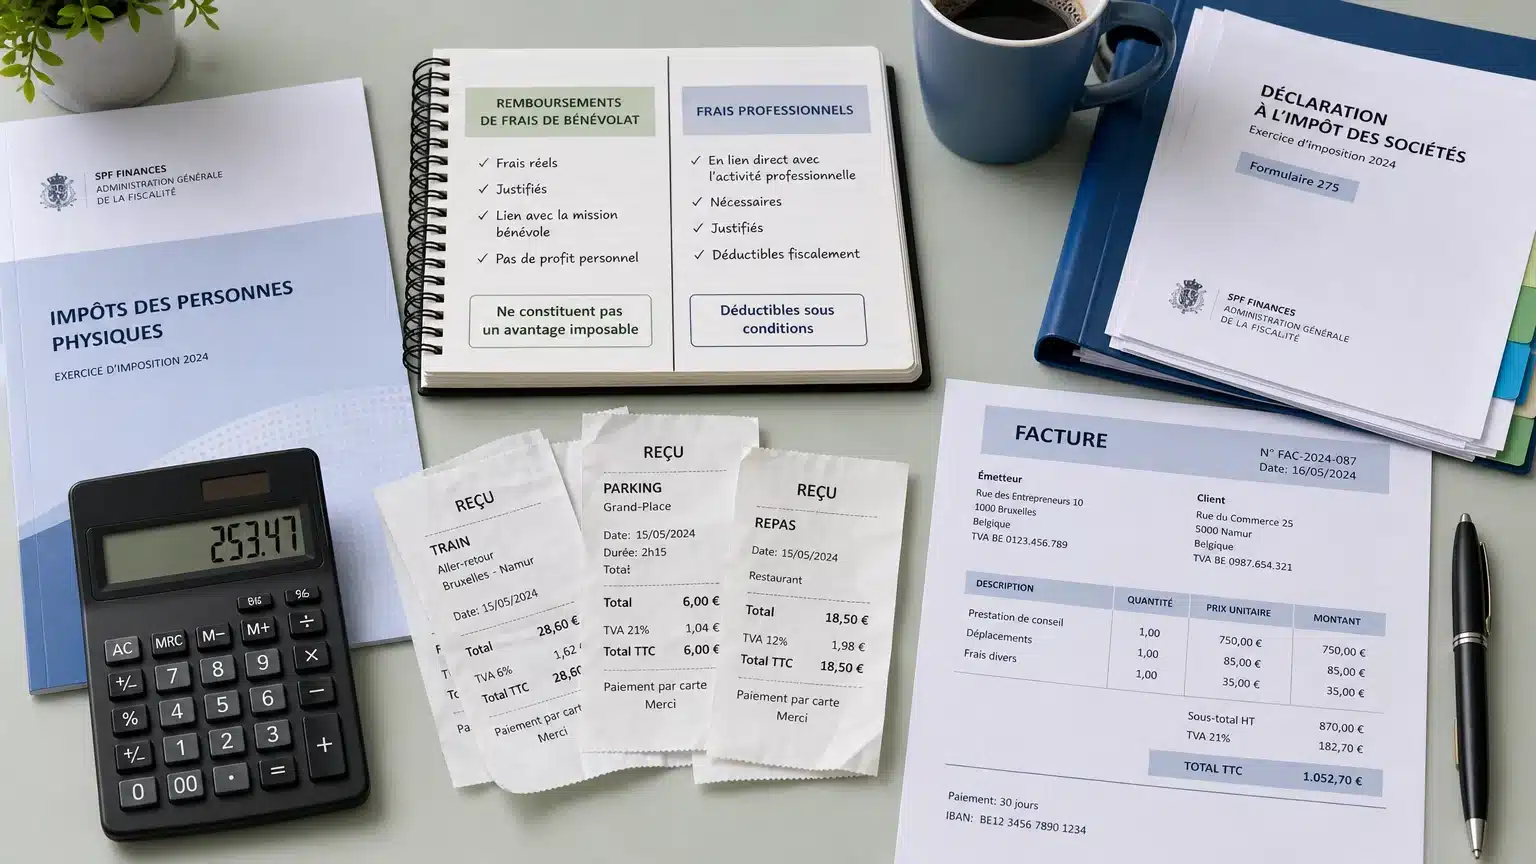
Plateformes collaboratives et aide à un indépendant
Deux situations sont souvent confondues avec le bénévolat. La première : les plateformes d’économie collaborative agréées, qui organisent des services rémunérés entre particuliers. Ces prestations ne sont ni du bénévolat ni une activité professionnelle classique, et un indépendant ne peut pas y facturer ses services à des clients.
La seconde : donner un coup de main gratuit à un indépendant. Ce n’est pas du volontariat, puisque seules les organisations sans but lucratif peuvent accueillir des bénévoles. Pour aider ponctuellement une personne exerçant une activité indépendante, d’autres cadres existent, comme le statut d’aidant occasionnel, à vérifier auprès de l’INASTI.
Enfin, si vous percevez de votre côté un remboursement de dépenses engagées dans un cadre salarié, la logique diffère de celle du bénévolat : nos explications sur le remboursement de frais propres à l’employeur clarifient cette distinction souvent source de confusion.
Bénévole administrateur d’une ASBL : ce qu’il faut savoir
Beaucoup d’indépendants s’engagent comme administrateurs bénévoles d’une ASBL. C’est possible, à deux conditions : ne pas être rétribué pour cette fonction (pas de jetons de présence) et ne pas avoir de relation professionnelle avec l’association pour la même activité que celle exercée bénévolement.
La responsabilité de l’administrateur mérite une attention particulière. Elle n’est pas engagée de la même façon selon qu’il agit comme simple volontaire ou qu’il pose des actes juridiques au nom de l’association. Une assurance responsabilité civile spécifique, souscrite par l’organisation pour ses administrateurs, est vivement recommandée.
Point comptable essentiel : un bénévole non comptable ne peut assumer la gestion comptable d’une organisation que s’il en est administrateur, par exemple trésorier. Dès qu’un travail comptable est effectué pour le compte d’un tiers, l’intervention d’un professionnel agréé, membre de l’ITAA, est requise. En 2026, année internationale du volontariat au service du développement durable selon la campagne des Nations unies relayée par Acerta, cet engagement associatif reste très valorisé, mais il ne dispense jamais du respect des règles comptables.
L’essentiel à retenir à Bruxelles et en Wallonie
Combiner statut d’indépendant et engagement bénévole est parfaitement légal en Belgique, à condition de garder vos activités distinctes, de vous investir dans une organisation sans but lucratif et de respecter les plafonds de défraiement. Le vrai risque n’est pas le cumul lui-même, mais la confusion entre votre métier et votre bénévolat, qui expose à une requalification fiscale. En pratiquant le cumul entre activité indépendante et bénévolat de façon claire et documentée, vous vous engagez sereinement, que vous soyez basé à Bruxelles ou en Wallonie.
Passez à l’action avec Parlons Compta
Séparer proprement vos revenus d’indépendant, vos défraiements bénévoles et vos frais professionnels demande de la rigueur. Une erreur de qualification peut transformer un engagement désintéressé en dette fiscale. Si vous exercez à Bruxelles, à Zaventem ou en Wallonie, s’appuyer sur un expert-comptable dédié vous évite ces pièges et sécurise chaque écriture.
Chez Parlons Compta, nous vous accompagnons avec une offre 360°, un interlocuteur unique et une réponse sous 24 heures maximum, sans coûts cachés. Découvrez notre tenue comptable et fiscale pour indépendants et concentrez-vous sur votre activité comme sur vos engagements, l’esprit tranquille.
Questions fréquentes
Un indépendant peut-il faire du bénévolat sans démarche ?
Oui, un indépendant peut s’engager comme bénévole sans formalité particulière. La seule limite est de ne pas exercer la même activité, comme professionnel et comme bénévole, au sein de la même organisation.
Les défraiements de bénévolat sont-ils imposables ?
Non, tant qu’ils respectent les plafonds légaux. En 2026, le forfait est limité à 44,02 euros par jour et 1.760,83 euros par an, et ces sommes ne doivent pas figurer dans votre déclaration fiscale.
Que risque-t-on en cas de dépassement des plafonds ?
Le dépassement d’un plafond fait perdre le caractère exonéré des indemnités pour l’année concernée. L’administration peut alors requalifier le bénévolat en activité professionnelle, avec impôts et cotisations sociales à la clé.
Peut-on être bénévole pour aider un indépendant ?
Non, le volontariat ne concerne que les organisations sans but lucratif. Pour aider ponctuellement un indépendant, d’autres statuts existent, comme l’aidant occasionnel, à vérifier auprès de l’INASTI.
Comment bien séparer bénévolat et activité professionnelle ?
Documentez chaque défraiement et gardez vos activités clairement distinctes. Un accompagnement comptable, comme notre tenue comptable et fiscale pour indépendants, aide à tracer la frontière et à éviter tout risque de requalification.